

«585 Золотой» открыл крупнейший флагман на юге России
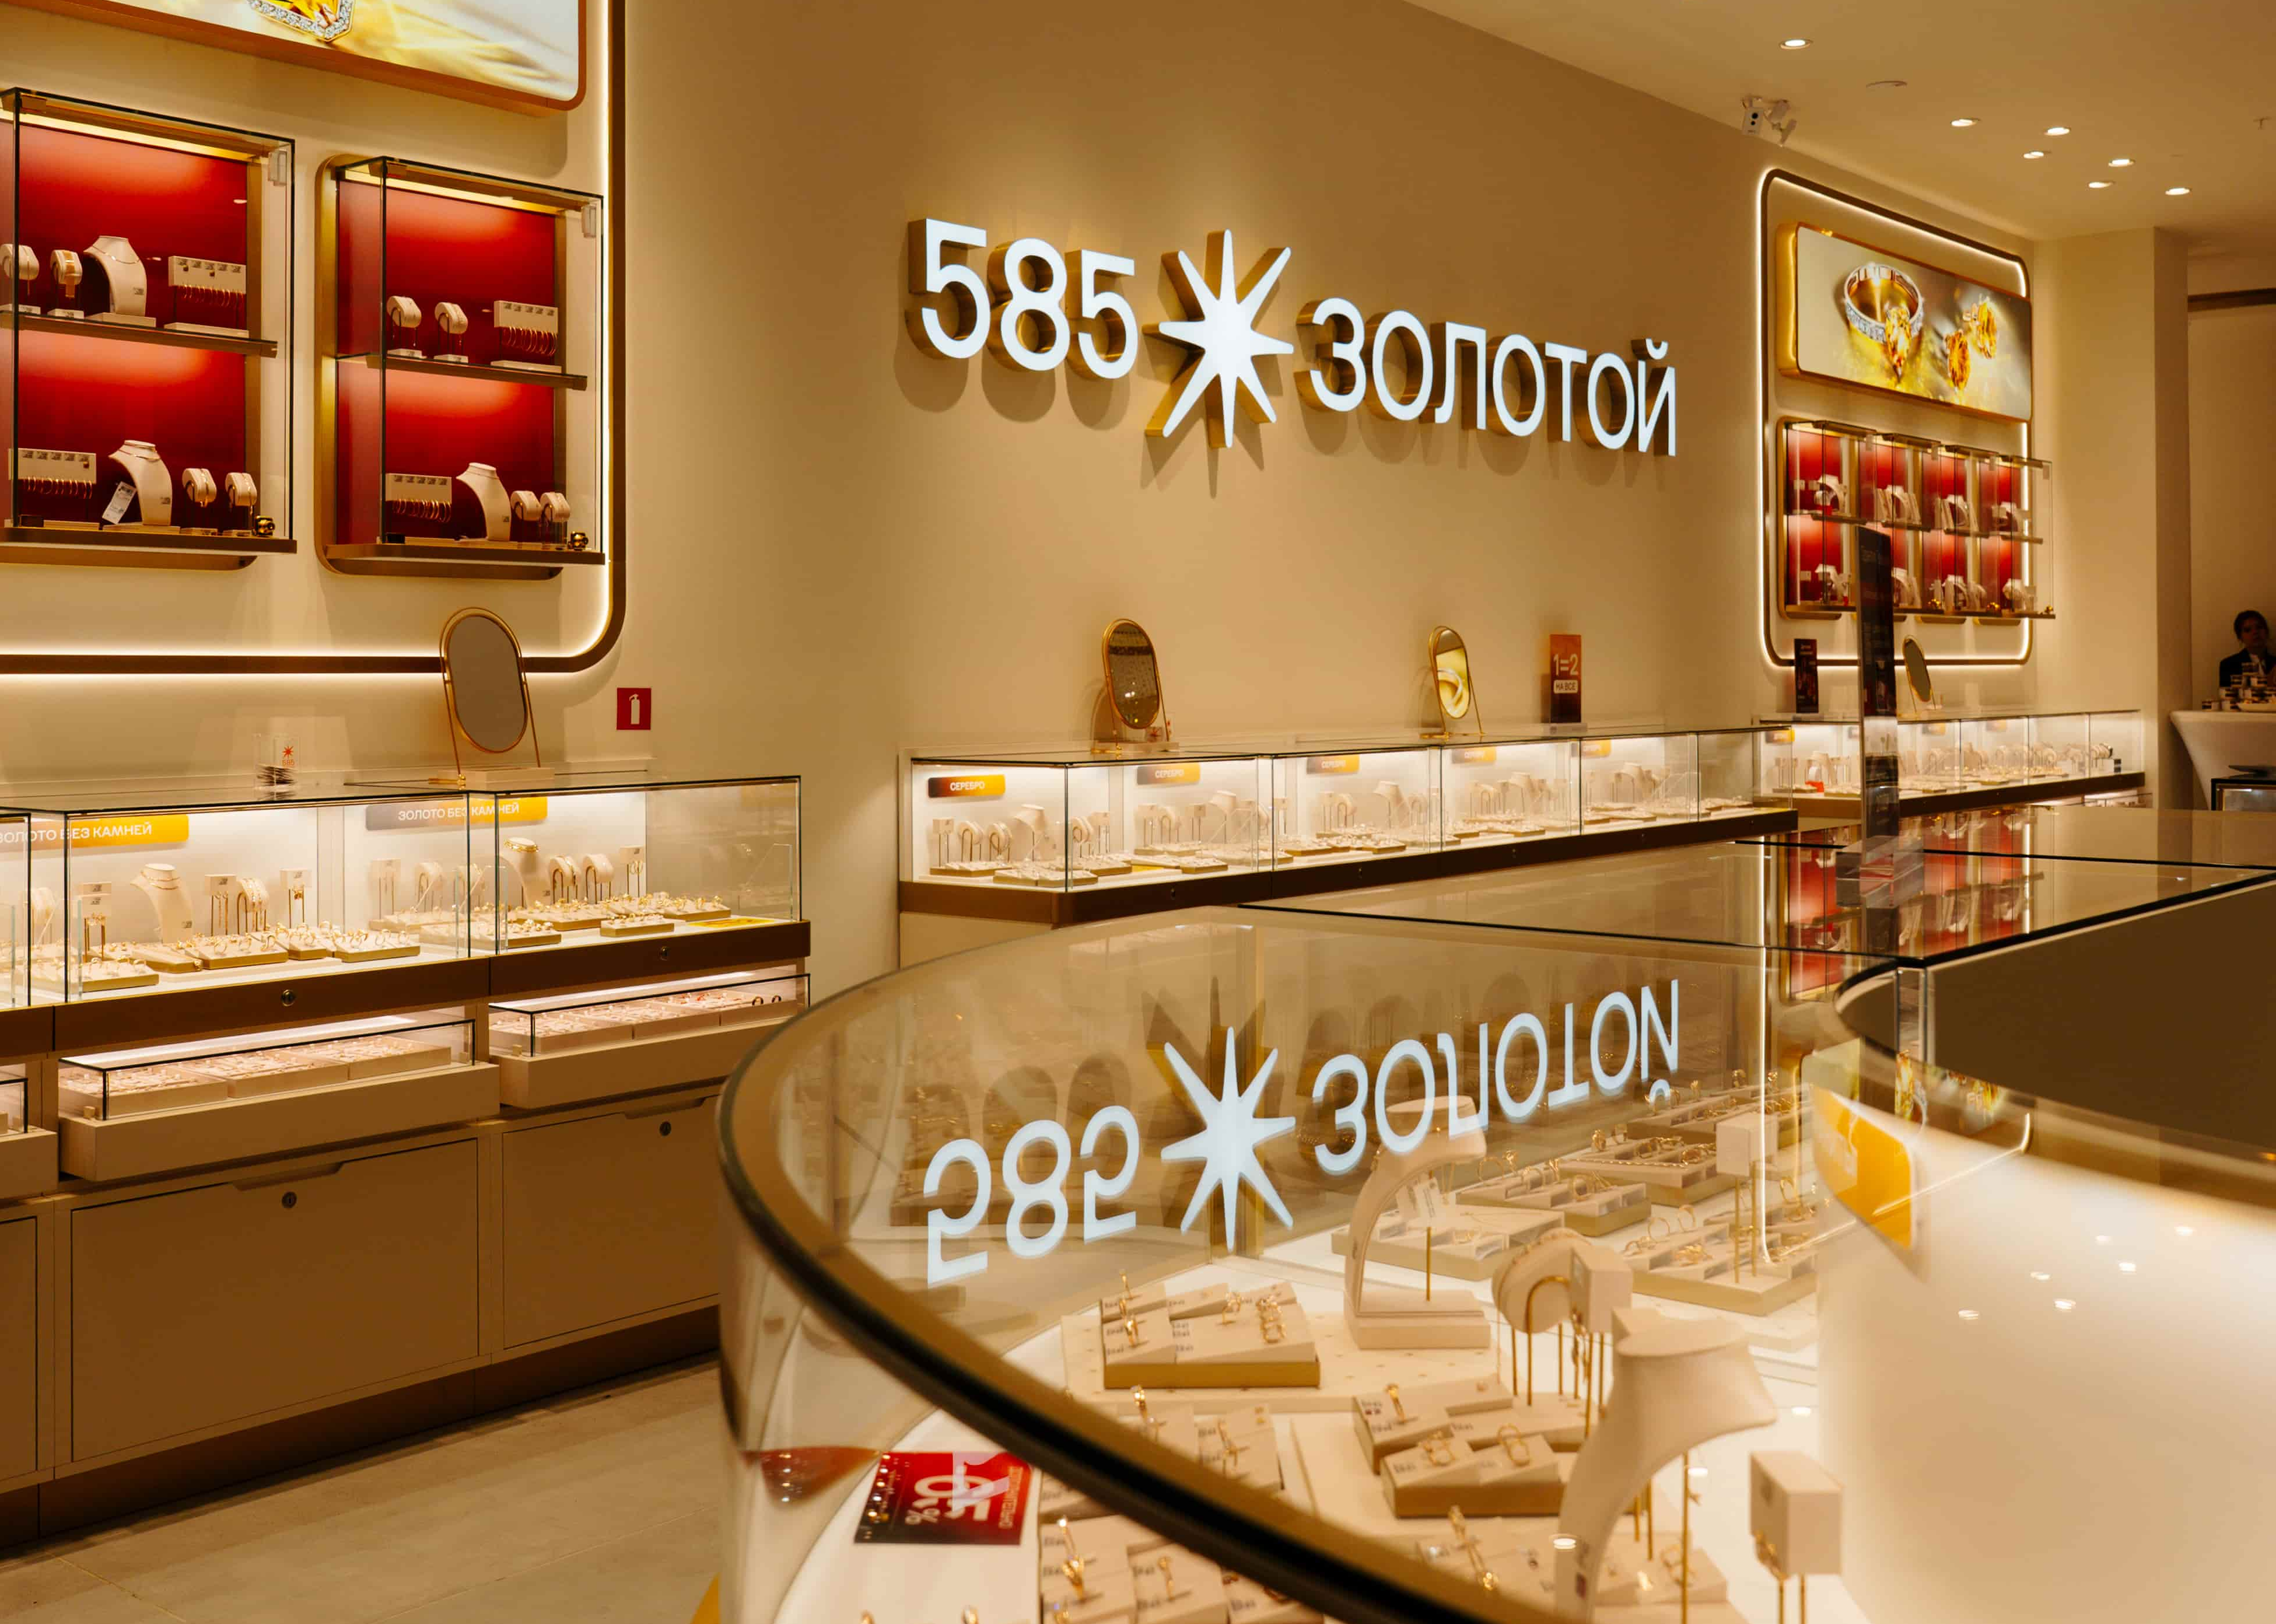
Ювелирная сеть «585 Золотой» открыла один из самых больших флагманских магазинов на юге России площадью 321 кв м. Пространство объединило широкий ассортимент бренда, отдельные зоны для комфортного выбора украшений и новые интерьерные решения.
Новый магазин стал одним из самых масштабных ювелирных точек сети на юге России и расположился в Краснодаре в Мегацентре «Красная площадь». При оформлении флагмана использованы фирменные золотой и белый цвета с красными акцентами, а также разные формы и фактуры: круглые витрины, велюр, глянцевые поверхности и прозрачные настенные витрины с разноуровневой выкладкой. Все элементы и понятная навигация выстроены вокруг основного маршрута, который помогает посетителям ориентироваться в пространстве и последовательно знакомиться с ассортиментом даже без помощи сотрудников.
Все организовано так, чтобы клиент чувствовал себя максимально комфортно – в торговом зале предусмотрена зона примерки, пространство ожидания с диванами и фотозона. Так магазин реализован не только как место покупки, но и как полноценное пространство бренда для спокойного и комфортного выбора украшений.
В ассортименте флагмана представлено более 10 000 украшений — от лаконичной классики до премиальных украшений с природными бриллиантами, мужских и детских коллекций. На витринах можно увидеть и последние коллекции «585 Золотой», включая «Ледяную россыпь», «Танцующие бриллианты», «Невесомость», «Шестой элемент», «Ля флер» и многие другие. Отдельной выкладкой представлен собственный бренд сети Smart Diamonds с синтетическими алмазами.
До официального открытия «585 Золотой» провел закрытое мероприятие для инфлюенсеров-друзей бренда. Гости первыми познакомились с обновленным форматом пространства, узнали о последних изменениях в развитии бренда, заглянули за кулисы собственного производства и увидели ювелирные новинки. А организацию мероприятия «585 Золотой» разделил с локальными брендами-партнерами. Флористы Flora Devai оформляли покупки гостей букетами живых цветов, а кулинарная студия «Каре» и «Ванлав» отвечали за угощения и напитки для гостей праздника.
Сегодня в Краснодаре действует 17 магазинов бренда. Открытие нового флагмана продолжает развитие сети в регионе и отражает общий подход «585 Золотой» к формату магазинов: объединять широкий ассортимент с пространством, в котором приятно находиться и легко познакомиться с эстетикой бренда.
Станет ли лошадь председателем колхоза?
Есть старая поговорка: «Если бы от работы становились начальниками, лошади давно бы уже были председателями колхозов». Лошадь работает больше всех: от рассвета до заката, без выходных и жалоб. Но председателем становится не она, а кто-то, кто умеет распределять то, что она произвела.
И полвека спустя эта шутка точна: просто вместо колхоза теперь ипотечный банк, а вместо председателя — владелец актива. За ней стоит вполне измеримая экономика, а не просто красивый образ.
Доходы растут — но не на ту инфляцию, о которой отчитываются
Официальная статистика действительно рисует оптимистичную картину: по данным Росстата, в 2025 году реальные располагаемые доходы населения выросли на 7,4% при заявленной инфляции 5,6%, а за три года — на 26,1%, максимум за 20 лет. Формально расчёт корректен и объясним: острый дефицит кадров заставляет работодателей конкурировать за сотрудников зарплатой.
Но официальная цифра расходится с кассовым чеком. «Реальная» инфляция считается по средневзвешенной корзине из сотен товаров, включая то, что среднее домохозяйство почти не покупает. То, что фактически фиксируют покупатели (так называемая наблюдаемая инфляция), оказалась примерно втрое выше отчётов Росстата и Минэкономразвития. Весной 2026 года при официальных 5–6% население оценивало рост цен за год примерно в 15,6%, а для семей с невысоким доходом, у которых до половины бюджета уходит на еду и ЖКХ (статьи, дорожавшие двузначными темпами), ощущение было ближе к 17%. Наблюдаемая инфляция ни разу за последние годы не опускалась ниже официальной, держась в диапазоне 13,5–25%, тогда как отчётная находилась в диапазоне 2,3–17,8%.
Если учитывать реальную, ощущаемую покупателем инфляцию в 15–17%, от формально «рекордного» роста доходов почти ничего не остаётся: львиная доля прибавки к зарплате просто исчезает, она уходит в компенсацию подорожавших продуктов и коммуналки, а не в подушку финансовой безопасности. Расти на бумаге и расти в кошельке — это два разных процесса, и разрыв между ними — ровно тот механизм, из-за которого «работать больше» перестаёт ощущаться как «жить увереннее».
Жильё: там, где лошадь окончательно проигрывает арифметике
Если в США символом недостижимой мечты стал дом за пять годовых доходов семьи, то в России этим символом стала ипотека.
К середине 2025 года ставка по рыночной ипотеке в России достигала 25% годовых, при этом средняя цена квартиры выросла до 9,7 млн рублей при средней зарплате в 103,2 тыс. рублей. Индекс ипотечной нагрузки за пять лет вырос вдвое. Даже к лету 2026 года, после снижения ключевой ставки, рыночная ипотека остаётся в диапазоне 17–23% годовых, а платёж за обычную «однушку» в московской новостройке в 180–200 тысяч рублей в месяц превышает среднюю зарплату по городу.
И здесь важно не смягчать формулировку: рыночная ставка в 20%+ — это не «дорого», это математически нерабочий инструмент. При такой ставке переплата за 20 лет кратно превышает стоимость самой квартиры, и большинство семей просто не проходят по платёжеспособности ни при каком доходе, полученном честным трудом. Рынок это, по сути, признал сам: порядка 80% всех ипотечных кредитов, выданных в 2025 году, пришлись именно на льготные программы, а доля покупателей, готовых или способных взять ипотеку по рыночной ставке, за два года сократилась вдвое.
То есть де-факто в стране действуют две ипотечные системы, а не одна: для тех, кто попадает в категорию льготников (семейная, IT, сельская, дальневосточная ипотека — ставки от 6%), и для всех остальных, для кого жильё в кредит недоступно вне зависимости от трудолюбия. Попадание в первую категорию определяется формальными критериями: возрастом детей, профессией, пропиской, работодателем, а не количеством отработанных часов. Труд как таковой из этого уравнения практически вымывается: решает то, подходите ли вы под условия программы, есть ли у семьи капитал на первый взнос и не приходится ли рассчитывать исключительно на рыночные условия, а не то, сколько вы зарабатываете.
Гигномика по-русски: 15 миллионов самозанятых без подушки безопасности
Второй пласт этой истории также показателен, и он касается стремительно расширяющегося слоя формально успешных, но структурно незащищённых работников.
Число самозанятых в России за 2025 год выросло на 26,8% и превысило 15,4 млн человек, что почти в девять раз больше, чем в 2021 году. Для сравнения: в конце 2024 года их было немногим больше 12 миллионов. Формально это выглядит как бум предпринимательства. По факту значительная часть этого роста связана с тем, что работодателю оформлять человека как самозанятого выгоднее: он экономит порядка 30% на страховых взносах и 13–15% на НДФЛ, перекладывая социальные риски на самого работника.
Итог закономерен: миллионы людей, которые объективно работают (часто больше, чем штатные сотрудники), оказываются вне пенсионной системы, без больничных, без стажа, без официальной защиты в случае простоя. Это тот самый парадокс: занятость есть, доход даже может расти, а фундамента под ногами нет.
Лошадь в любой стране остаётся лошадью
Здесь важно не поддаться соблазну списать всё на местную специфику. То, что происходит с ипотекой и самозанятостью в России — локальный вариант общемирового тренда: разрыв между тем, сколько люди производят, и тем, сколько они получают, фиксируется практически везде. В США с 1979 по 2025 год производительность труда выросла примерно на 90%, а типичная зарплата — лишь на 33%; за этим разрывом на две трети стоит перераспределение созданного богатства в пользу капитала и высокодоходные групп населения, а не замедление экономики. Похожая динамика фиксируется глобально: Международная организация труда отмечает, что с 1999 по 2024 год производительность в странах с высоким доходом выросла на 29%, а реальные зарплаты — только на 15%.
Та же логика работает и на уровне более фундаментального тезиса: идеи Тома Пикетти о том, что доходность капитала (r) устойчиво превышает темпы роста экономики (g), из-за чего богатство тех, кто владеет активами, накапливается быстрее, чем зарплата тех, кто продаёт свой труд. Это закономерность, которую Пикетти выводил на данных развитых экономик Запада за два века, а не постсоветская специфика. Правда, стоит оговориться честно: сама гипотеза в академической среде остаётся предметом спора, часть эмпирических работ не находит устойчивой связи между разрывом r–g и ростом неравенства доходов, хотя связь с неравенством именно накопленного богатства подтверждается лучше.
Показательно и более широкое, философское измерение вопроса: исследование Раджа Четти показало, что доля американских детей, зарабатывающих больше своих родителей, упала с 90% для рождённых в 1940 году до 50% для рождённых в 1980-х, причём это падение на 70% объясняется именно ростом неравенства в распределении экономического роста, а не тем, что люди стали меньше стараться. Иными словами, «американская мечта» тускнеет по тем же причинам, по которым тускнеет и постсоветская вера в квартиру, заработанную честным трудом и стажем: дело в том, как в принципе распределяются плоды экономического роста, когда капитал растёт быстрее труда, а не в характере народа или особенностях страны.
Что на самом деле решает, кто станет председателем
Если собрать все нити воедино, картина получается про то, что именно конвертируется в финансовую устойчивость, а не про лень или недостаток усердия:
● Владение активами (жильё, купленное до скачка цен и ставок, доля в бизнесе, вклад под высокий процент) работает лучше, чем рост зарплаты, потому что растёт независимо от того, работаете вы или нет.
● Доступ к льготным условиям (семейная ипотека, госпрограммы, связи, доступ к дешёвому кредиту) значит больше, чем интенсивность труда: при рыночной ставке в 20%+ жильё недоступно почти никому, при льготной в 6% — доступно многим.
● Юридический статус занятости определяет, получаете ли вы соцзащиту за тот же самый труд: тот же самый человек, оформленный как штатный сотрудник или как самозанятый/исполнитель, получает совершенно разный объём гарантий при одинаковой нагрузке.
● Момент входа в экономику, то есть когда вы попали на рынок труда и рынок жилья, определяет ваши шансы сильнее, чем усилия внутри этого момента.
Лошадь может работать сколько угодно — вопрос в том, кто владеет полем, зерном и амбаром. Это не повод опускать руки: усердный труд по-прежнему нужен, чтобы удержаться на месте и не откатиться назад. Но рассчитывать, что он один, без доступа к активам, льготам и правильному моменту входа, приведёт к финансовой независимости, значит верить в миф не менее наивный, чем вера лошади в председательское кресло.
Именно такой пересмотр мышления — куда вкладывать не только время, но и внимание, какие рычаги стоит замечать помимо отработанных часов, — регулярно обсуждают в экосистеме SWC, где участники делятся личным опытом. С августа стартовал ежемесячный Pitch Day, где на витрину сообщества отбирают самые вдохновляющие проекты, чтобы их авторы получили внимание и фидбек от других участников.
Если у вас есть идея и вы хотите проверить свой проект на прочность, получить взгляд со стороны от людей, которые уже проходили похожий путь, — напишите нам.

Базовый сценарий на второе полугодие
Торможение экономики в первом полугодии продолжилось, и по итогам первых пяти месяцев рост ВВП оценивается на уровне около нуля. Инвестиции в первом квартале ушли в минус. Безработица при этом остается на исторических минимумах (2,2% по итогам июня), а реальные заработные платы продолжают расти. Экономику поддерживает в основном ВПК, тогда как гражданский сектор с начала года сжимается.
Главным ограничением остается жесткая денежно-кредитная политика. Несмотря на снижение ключевой ставки до 14%, реальная ставка остается высокой. Дорогие деньги вытягивают финансовые ресурсы из реального сектора. Дополнительное давление создает крепкий рубль, который снижает доходы экспортеров.
В рамках нашего базового сценария предполагаем, что ЦБ продолжит снижать ставку, но будет действовать медленно. Основания для смягчения есть, но высокие инфляционные ожидания и бюджетный дефицит не позволяют регулятору ускориться. Поэтому заметного оживления экономики до конца года не ожидается.
Основным источником роста останется промышленное производство, прежде всего оборонные предприятия и связанные с ними отрасли.
Внешние условия, вероятно, будут менее благоприятными. На фоне замедления мировой экономики цены на нефть, металлы и другое сырье могут постепенно снижаться. Это сократит экспортные доходы, однако профицит внешней торговли все же сохранится, поэтому рубль останется относительно крепким.
В таких условиях наиболее привлекательными остаются инструменты денежного рынка и облигации с плавающим купоном. Повышенные доходности длинных ОФЗ также создают привлекательную точку входа для долгосрочных инвесторов. Рынок акций в целом, вероятно, останется слабым, однако лучше рынка могут выглядеть компании внутреннего спроса. Валютные инструменты при стабильном рубле менее интересны.
— Владимир Брагин, директор по анализу финансовых рынков и макроэкономики УК «Альфа-Капитал»


