

«Перестать доказывать проблему и начать ее решать»: почему банки теряют сделки, следуя старым шаблонам
На площадке финансового маркетплейса ВБЦ прошла большая очная встреча банков-партнеров и агентского сообщества. Коллеги собрались, чтобы детально разобрать, что сейчас происходит на рынке электронных гарантий и как меняется путь заявки от первого обращения до выпуска.
Формат получился живым: вместо сухой теории участники ушли в практический разбор реальных кейсов. Спикеры маркетплейса и крупнейших банков констатировали, что общая одобряемость (approval rate) по рынку за последнее время снизилась. На этом фоне «середина» рынка постепенно вымывается. Вся рутинная поточная работа по мелким чекам уходит в полную автоматизацию и ИИ-распознавание, а вот на верхнем, сложном сегменте кратно возрастает ценность ручной сборки и инструментов усиления сделок — поручительств, залогов и страхования.
В панельной дискуссии «Отказ или усиление» принял участие руководитель направления банковских гарантий ББР Банка Георгий Дараселия. По итогам обсуждения он поделился своим личным взглядом на ситуацию: «Эта встреча еще раз подтвердила, что работать по старым конвейерным шаблонам сейчас просто нельзя. В текущих реалиях временные сложности у бизнеса — вещь объяснимая, и они далеко не всегда означают реальный дефолт. Если банк тратит недели на то, чтобы просто зафиксировать и доказать наличие проблемы у клиента, вместо того чтобы искать варианты ее урегулирования, он гарантированно теряет сделку. Нам нужно менять саму философию процессов, уходить от презумпции вины заемщика и переходить к индивидуальному разбору. Выигрывает тот, кто умеет слушать рынок, оперативно принимать решения и быть для клиента надежным партнером, а не просто исполнителем инструкций».
В финале встречи организаторы отметили результаты работы участников. За качественное структурирование нестандартных кейсов и умение находить компромиссы на стыке интересов бизнеса и рисков ББР Банк получил награду от маркетплейса ВБЦ в номинации «За мастерство сложных решений». Это отличный результат, подтверждающий, что выбранный банком курс на гибкость и скорость полностью оправдывает себя на практике.
Замедление роста цен на рынке жилья в сентябре 2026 года
В сентябре 2026 года цена одного квадратного метра жилья на первичном и вторичном рынках увеличилась на 10,9% г/г и 7,9% г/г соответственно. Динамика цен, по нашей оценке, формировалась под влиянием изменений в регулировании рынка, налоговом законодательстве, а также инфляционных процессов.
Месячный рост цен составил 0,1% м/м в первичном сегменте и 0,5% м/м — во вторичном. В первичном сегменте значительный рост цен по сравнению с августом был зафиксирован в Туркестане и Караганде — на 2,3% м/м и 1,9% м/м соответственно.
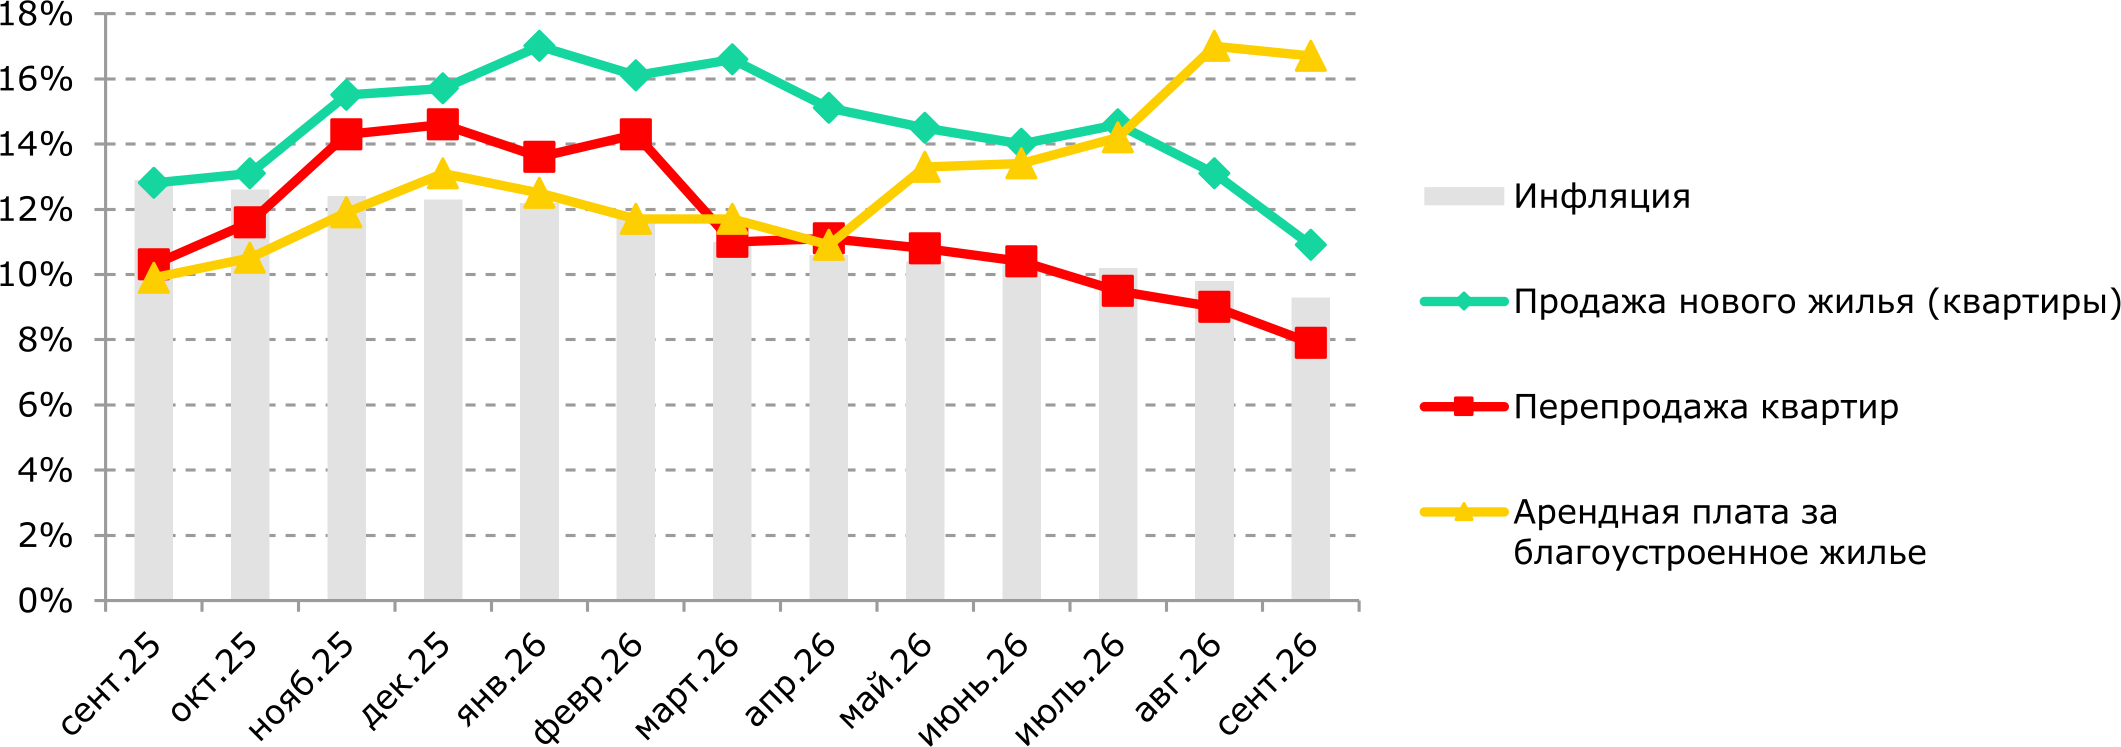
Стоимость аренды в сентябре 2026 года увеличилась на 16,7% в годовом выражении, превысив общий уровень инфляции (+9,3% г/г). По сравнению с августом рост составил 2,5% м/м.
Динамика рынка жилья, по нашему мнению, формируется под влиянием совокупности факторов, включая вступившие в силу новые нормы налогового регулирования, обновленные пороги минимальной достаточности пенсионных накоплений в ЕНПФ, введение нового Строительного кодекса и адаптацию участников рынка к новым требованиям, а также параметры реализации программ ипотечного кредитования.
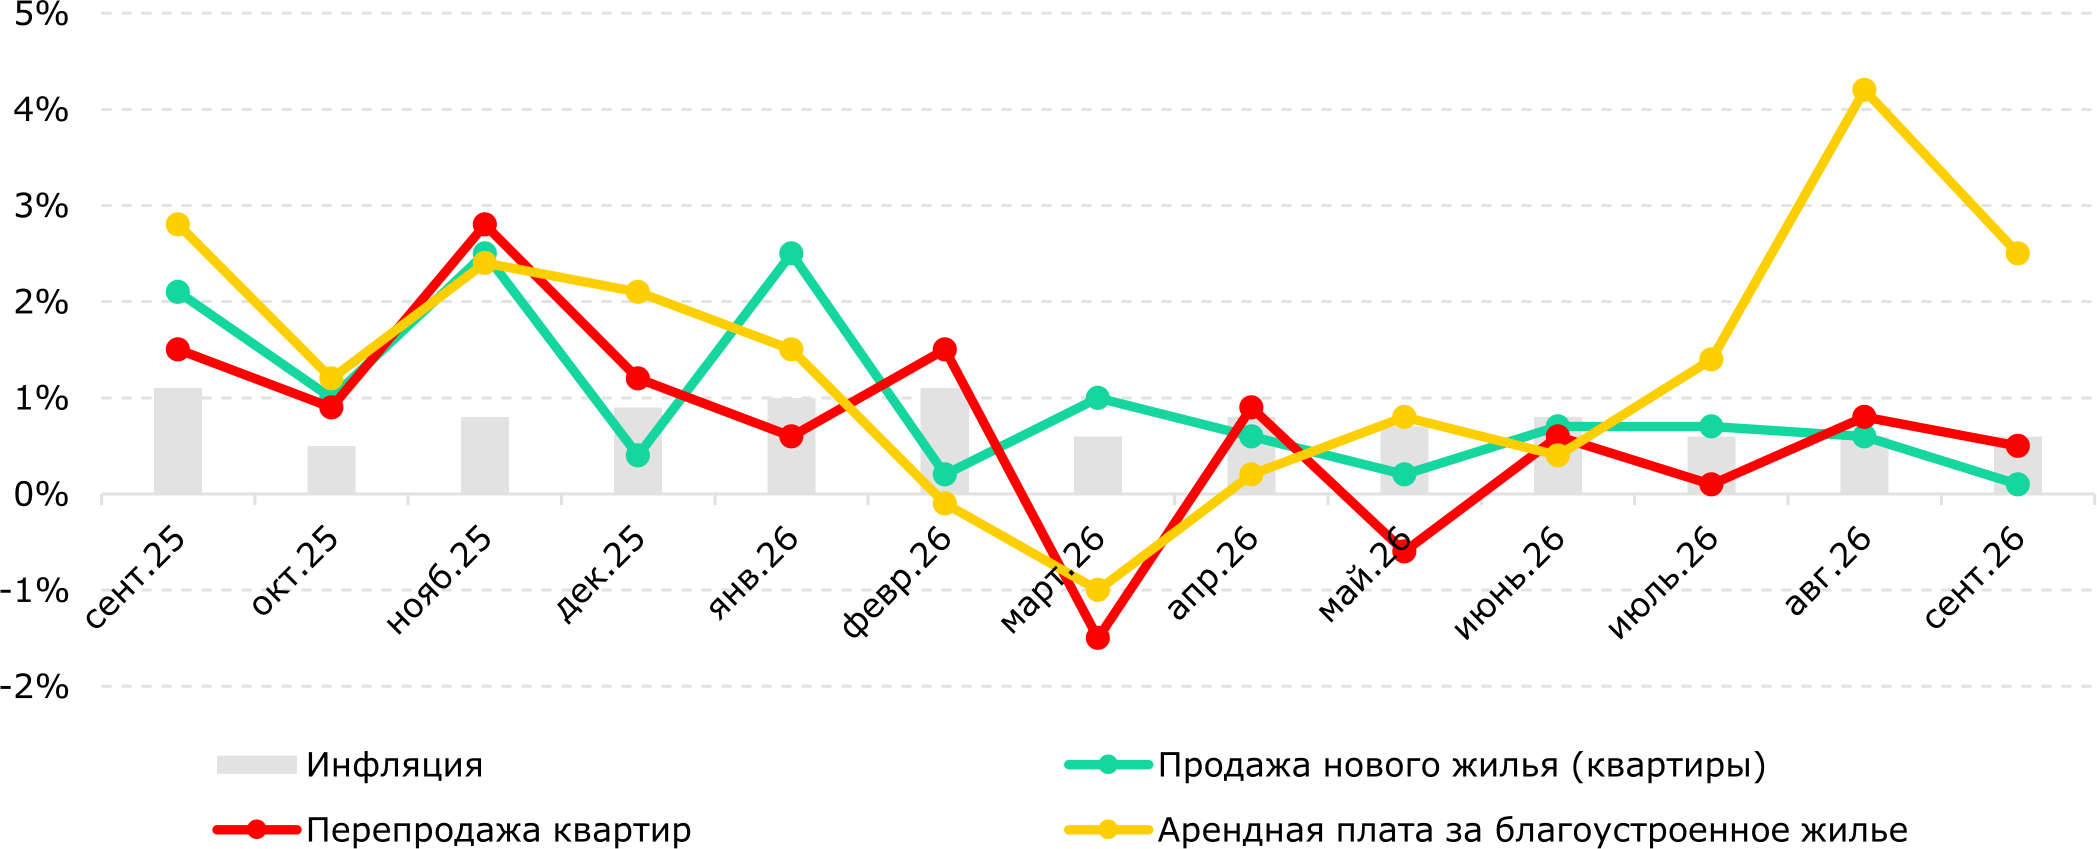
Цена квадратного метра в первичном сегменте увеличилась на 0,1% м/м (0,6% м/м в августе) (Рис. 1). Рост цен был зафиксирован в 8 городах. Наиболее высокий месячный прирост отмечен в Туркестане (+2,3% м/м). В 11 городах цены остались на уровне предыдущего месяца, в Астане снизились на 0,2% м/м.
Рис. 1. Изменение цен на рынке жилья, % м/м
Источник: БНС
В годовом выражении стоимость квадратного метра жилья на первичном рынке в сентябре выросла на 10,9% г/г (Рис. 2). Наиболее высокие темпы роста наблюдались в Алматы (+16,5% г/г), Актобе (+13,5% г/г) и Туркестане (+19,4% г/г).
Повышение порогов минимальной достаточности пенсионных накоплений, направленное на стимулирование их сохранения, может сопровождаться замедлением темпов изъятий средств из ЕНПФ. Это может выступать фактором, оказывающим охлаждающий эффект на спрос на первичном рынке жилья и ценовую динамику.
Рис. 2. Изменение цен на рынке жилья, % г/г
Источник: БНС
На вторичном рынке жилья, по данным БНС, рост цен составил 0,5% м/м. Увеличение зафиксировано в 12 городах, наибольшее подорожание наблюдалось в Кокшетау (+3,1% м/м) и Актобе (+2,3% м/м). В 8 городах зафиксировано месячное снижение цен.
В годовом выражении рост цен на вторичное жилье (+7,9% г/г) сложился ниже уровня инфляции (+9,3% г/г). Наиболее высокие темпы роста цен наблюдались в Кокшетау (+18,2% г/г) и Павлодаре (+11,1% г/г). Снижение цен зафиксировано в городе Конаев (-0,5% г/г).
Арендная плата за квадратный метр в сентябре 2026 года увеличилась на 2,5% м/м. Наиболее выраженный рост наблюдался в Астане (+5,1% м/м), Кокшетау (+5,2% м/м) и Семее (+4,4% м/м). В годовом выражении рост арендных ставок составил 16,7% г/г. Наиболее высокие темпы роста сохранялись в Павлодаре (+41,7% г/г) и Петропавловске (+37,4% г/г).
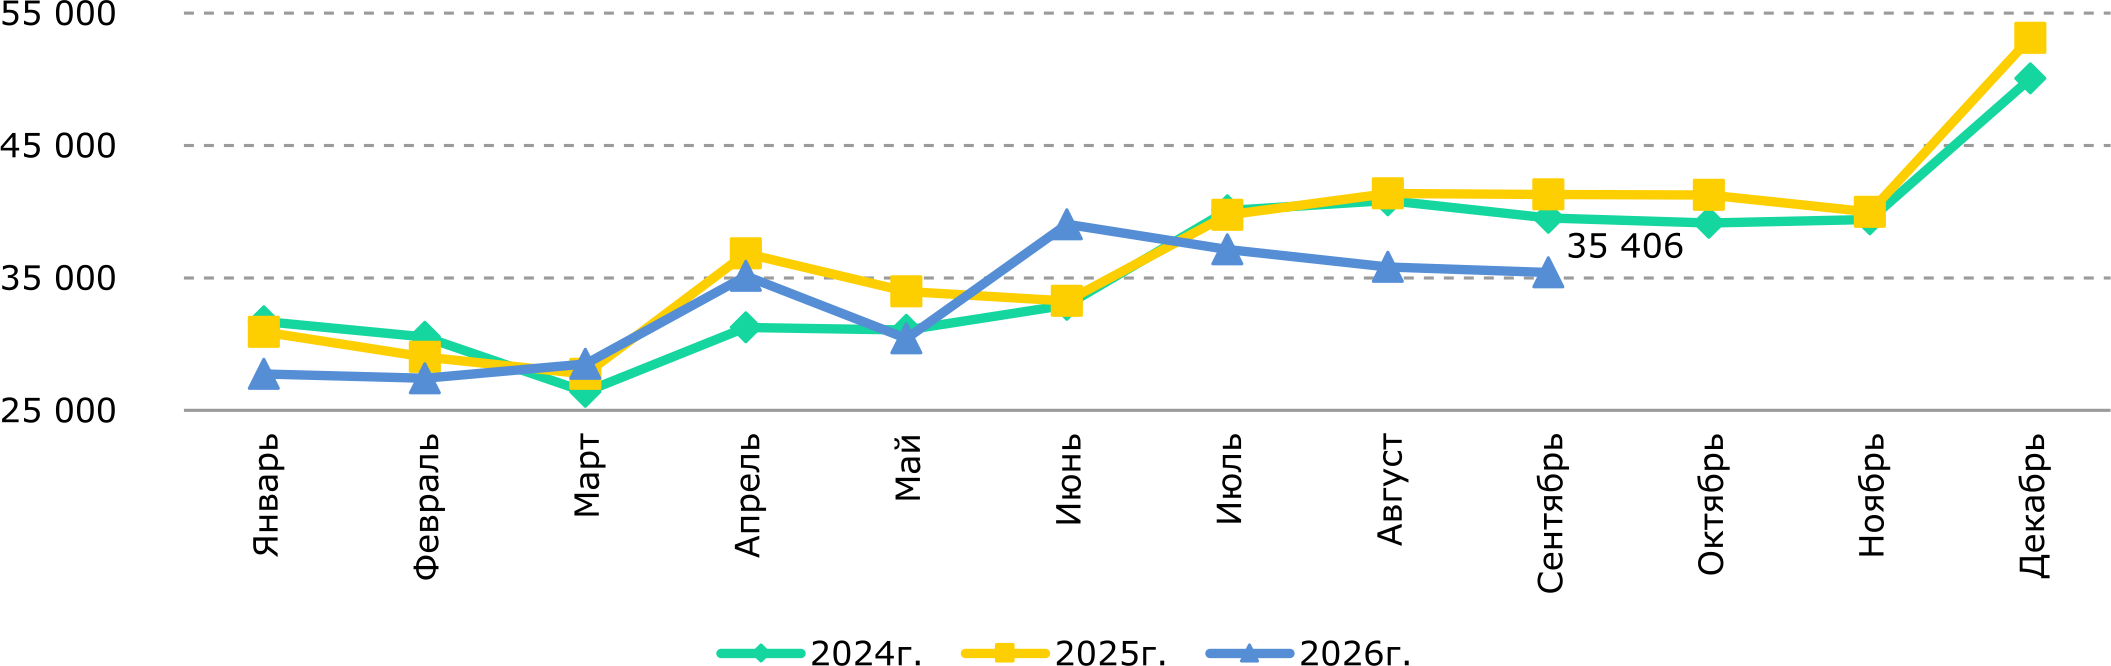
В сентябре 2026 года количество сделок купли-продажи жилья сократилось как в годовом (-14,3% г/г), так и в месячном выражении (-1,1% м/м) (Рис. 3). Всего в сентябре было зарегистрировано 35,4 тыс. сделок купли-продажи, из которых 76,5% пришлось на квартиры в многоквартирных домах, остальные – на частные дома.
Рис. 3. Динамика количества сделок купли-продажи за 2024-2026 годы
Источник: БНС
Основными центрами продаж жилья продолжают оставаться Алматы (20,5%), Астана (17,3%) и Карагандинская область (7,2%). Наименьшее число сделок зафиксировано в области Ұлытау (0,8%).
В сентябре количество сделок купли-продажи квартир сократилось на 2,2% по сравнению с августом. Наибольшей популярностью пользовались однокомнатные квартиры (10,4 тыс. сделок). Количество сделок с частными домами в сентябре увеличилось на 2,7% по сравнению с предыдущим месяцем.
В ближайшей перспективе на динамику рынка будут влиять эффекты уже действующих изменений в регулировании: обновленных порогов минимальной достаточности пенсионных накоплений, налоговых условий в строительстве и применения положений нового Строительного кодекса. Дополнительным фактором останутся объемы и условия ипотечного кредитования. По состоянию на 1 октября в рамках программы «7-20-25» было выдано 86,9 тыс. займов на общую сумму 1,249 трлн тенге, что может свидетельствовать о сохранении роли программ льготного ипотечного финансирования в формировании спроса на первичном рынке жилья.


