

Как сдавать ипотечную квартиру в аренду: разъясняет эксперт «Жилфонда»
По внутренним оценкам аналитиков компании «Жилфонд», в разные периоды от половины до двух третей квартир, приобретаемых в ипотеку, покупаются с инвестиционными целями, в том числе под сдачу в аренду. При этом это не всегда гладкий план, поскольку банки часто включают запрет на такое использование недвижимости в договор об ипотечном кредитовании. Какие риски существуют на практике, и как их избежать, рассказывает директор «Жилфонда» Александр Чернокульский.
В период высоких ставок по ипотеке инвестиционных сделок на рынке было заметно меньше — покупатели в основном решали острые жилищные вопросы. Так, по данным Объединённого кредитного бюро, в 2024 году банки выдали 1,15 млн ипотечных кредитов — на 43% меньше, чем годом ранее. Вполне ожидаемо при рыночных ставках, которые у ряда банков достигали 30% годовых.
В 2026 году ключевая ставка ЦБ последовательно снижается, вслед за ней падают и ставки по вкладам. Цены на готовое жильё в большинстве крупных городов почти два года менялись незначительно, и начали заметно расти только с весны 2026 года. Часть вкладчиков начали перекладывать деньги с депозитов в недвижимость — доходность вкладов перестаёт выглядеть столь привлекательной, а рынок жилья в ближайшее время по большинству прогнозов продолжит расти.
Инвестиции в таких условиях интересны не только тем, у кого есть полная сумма на покупку квартиры, но и тем, у кого есть лишь первоначальный взнос. Типичный сценарий инвесторов в таком случае — купить недвижимость в ипотеку и сдавать её в аренду:
«Расчёт здесь простой: ежемесячный ипотечный платёж фиксирован на весь срок кредита, а ставки по аренде в большинстве регионов России растут из года в год, с учётом рыночных трендов и инфляции. По сути, арендаторы постепенно выплачивают ипотеку, а арендодатель обеспечивает себе стабильный доход в будущем, это всегда неплохой план, к примеру, для выхода на пенсию, — объясняет Александр Чернокульский.
Как отмечает эксперт, закон обычно позволяет человеку распоряжаться ипотечной квартирой любым образом, кроме отчуждения (то есть продажи, дарения и других способов передачи собственности). И законодательство РФ в целом не запрещает сдавать ипотечную квартиру в аренду. Однако закон об ипотеке позволяет сторонам предусмотреть в договоре иные условия. Поэтому перед сдачей квартиры стоит внимательно проверить положения своего кредитного договора. В большинстве кредитных договоров ограничения есть — банки часто прописывают отдельно либо прямой запрет на сдачу в аренду, либо обязательное согласование с банком. По словам Чернокульского, здесь работает внутренняя логика банка: юридический блок формулирует договор так, чтобы максимально защитить интересы банка и снизить риски потери средств.
При этом на практике это условие соблюдается далеко не всегда. Но если платежи по кредиту поступают своевременно, банк обычно не интересуется тем, как используется залоговая квартира. Поэтому многие владельцы ипотечных квартир фактически сдают их в аренду и никогда не сталкиваются с вопросами от банка.
Риски проявляются в случае, когда в процессе отношений держателя ипотеки и банка все-таки возникают какие-то сложности. И тогда нарушение условия о запрете сдачи в аренду или согласования аренды с банком формально может стать основанием для требования досрочного исполнения обязательств по кредиту. В зависимости от условий договора банк также вправе потребовать устранить нарушение, а если требования не будут исполнены — обратиться в суд и при наличии предусмотренных законом оснований обратить взыскание на предмет ипотеки.
«Тем, кто планирует сдавать квартиру, купленную в ипотеку, я рекомендую не полагаться на распространённое мнение, что «банки всё равно ничего не проверяют». Внимательно изучить ипотечный договор надо в любом случае, и как минимум точно знать, есть ли в нём запрет на сдачу жилья в аренду или требование предварительно согласовать её с банком. Если такое условие предусмотрено, лучше направить запрос кредитору и получить официальный ответ. Это займёт значительно меньше времени и сил, чем последующее урегулирование возможного спора с банком. Кроме того, рекомендую оформлять отношения с арендатором официально: заключите письменный договор найма, зафиксируйте состояние квартиры в акте приёма-передачи и, конечно, своевременно исполняйте обязательства по ипотеке. Если кредит обслуживается без просрочек и квартира содержится в надлежащем состоянии, у банка, как правило, нет экономических причин инициировать конфликт с заёмщиком», — резюмирует Александр Чернокульский.
Жилфонд: вторичный рынок жилья в России набирает обороты
По данным аналитического центра Жилфонда, вторичный рынок продолжает восстановление, в мае количество сделок выросло на 45%. Как может развиваться тренд летом, рассуждает директор компании Александр Чернокульский.
Вторичный рынок недвижимости России в 2026 году живёт в условиях постепенного оживления. По данным аналитиков «Жилфонда», в мае 2026 года количество сделок на вторичном рынке жилья по всем филиалам компании выросло на 45% по сравнению с маем 2025 года. При сравнении итогов первых пяти месяцев 2026 года с аналогичным периодом прошлого года рост составил 26%. Таким образом, май стал одним из наиболее активных месяцев в этом году.
— На результат мая повлияли и дополнительные факторы, — комментирует ситуацию Александр Чернокульский, директор компании Жилфонд. – Например, в этом году на майские показатели повлияло и количество рабочих дней — выходных было чуть меньше обычного, при этом практически обычная рабочая неделя между ними не позволила многим уйти на “дачные каникулы”, взяв всего пару дополнительных отгулов. Но основными драйверами роста всё же стали снижение ключевой ставки и переток спроса с рынка новостроек.
К маю 2026 года ставка рефинансирования ЦБ РФ составила 14,5%, вслед за ней ставки по ипотеке на вторичном рынке впервые за долгое время опустились ниже 20%. Как отмечает Александр Чернокульский, этот уровень не поменял условия кардинально, но открыл дополнительные возможности для некоторых покупателей.
— Переток спроса с рынка новостроек, повышение активности в сегменте готового жилья происходит постепенно. При этом интересно, что предложение пока не успевает за спросом: многие собственники предпочитают продолжать сдавать жильё в аренду, а не продавать. По данным аналитиков «Циан», в 40 крупнейших городах предложение квартир на вторичном рынке за первый квартал сократилось на 12% по отношению к прошлому году. Дефицит ликвидного предложения поддерживает рост цен. И этот тренд может продолжиться летом, несмотря на то, что новое снижение ставки Центробанка составило всего 25 п.п. и на ставки по рыночной ипотеке это пока вряд ли заметно повлияет. Однако, благодаря общему тренду на оживление рынка, традиционно спокойный отпускной сезон в этом году может оказаться более активным для рынка готового жилья.
Справка о компании
ООО «Жилфонд» – головная компания-франчайзер бренда агентства недвижимости «ЖИЛФОНД», которая предлагает бизнесу готовую модель экосистемы недвижимости на собственной IT-платформе. Сегодня партнерская сеть работает в 45 городах России, в том числе в Москве и Московской области, Санкт-Петербурге. Всего по России у Жилфонда сегодня насчитывается 165 офисов, офисы и представительства компании действуют в Казахстане, Турции и Таиланде. Входит в топ-5 агентств недвижимости России по количеству выданных ипотечных кредитов по версии Домклик.
Жилфонд: Ожидание снижения ипотечных ставок может стоить миллионы рублей в год
Покупатели недвижимости сегодня откладывают сделки в ожидании более выгодных условий по ипотеке. Аналитики компании «Жилфонд» просчитали стоимость выжидательной тактики на рынке готовой недвижимости.
Ближайшее заседание Банка России по ключевой ставке состоится 19 июня. На предыдущем, 24 апреля, регулятор снизил её до 14,5% годовых. За последний год это уже пятое подряд решение о снижении — каждый раз на 0,5–2 п.п.: с пиковых 21% в начале цикла смягчения до нынешних 14,5%. Базовый прогноз регулятора предполагает дальнейшее снижение — до 8–10% в 2027 году. Также поэтапно снижаются и ставки по ипотеке. В начале июня 2026 года средние ставки составляют 18,5–19%. Если динамика снижения сохранится, в течение года рынок может прийти к 15–16%.
Однако вслед за снижением ставок постепенно растут цены на вторичном рынке. Как отмечает директор компании «Жилфонд» Александр Чернокульский, в последние пару лет рынок в результате низкого спроса находился в стагнации, рост цен на вторичное жилье по некоторым регионам не достигал даже уровня официальной инфляции, поэтому в перспективе на вторичном рынке возможен только рост:
— В ближайший год цены на вторичном рынке вырастут не менее чем на 10%, согласно самым нейтральным прогнозам. Хотя при сохранении динамики снижения ключевой ставки рост может быть более существенным, снижение ставок способно разогнать спрос быстрее, чем увеличится объём предложения. На этом фоне вопрос “стоит ли ждать, или покупать сейчас”, звучит постоянно.
Аналитики «Жилфонда» посчитали, сколько может стоить ожидание, и компенсируется ли оно в результате более низких ставок в будущем.
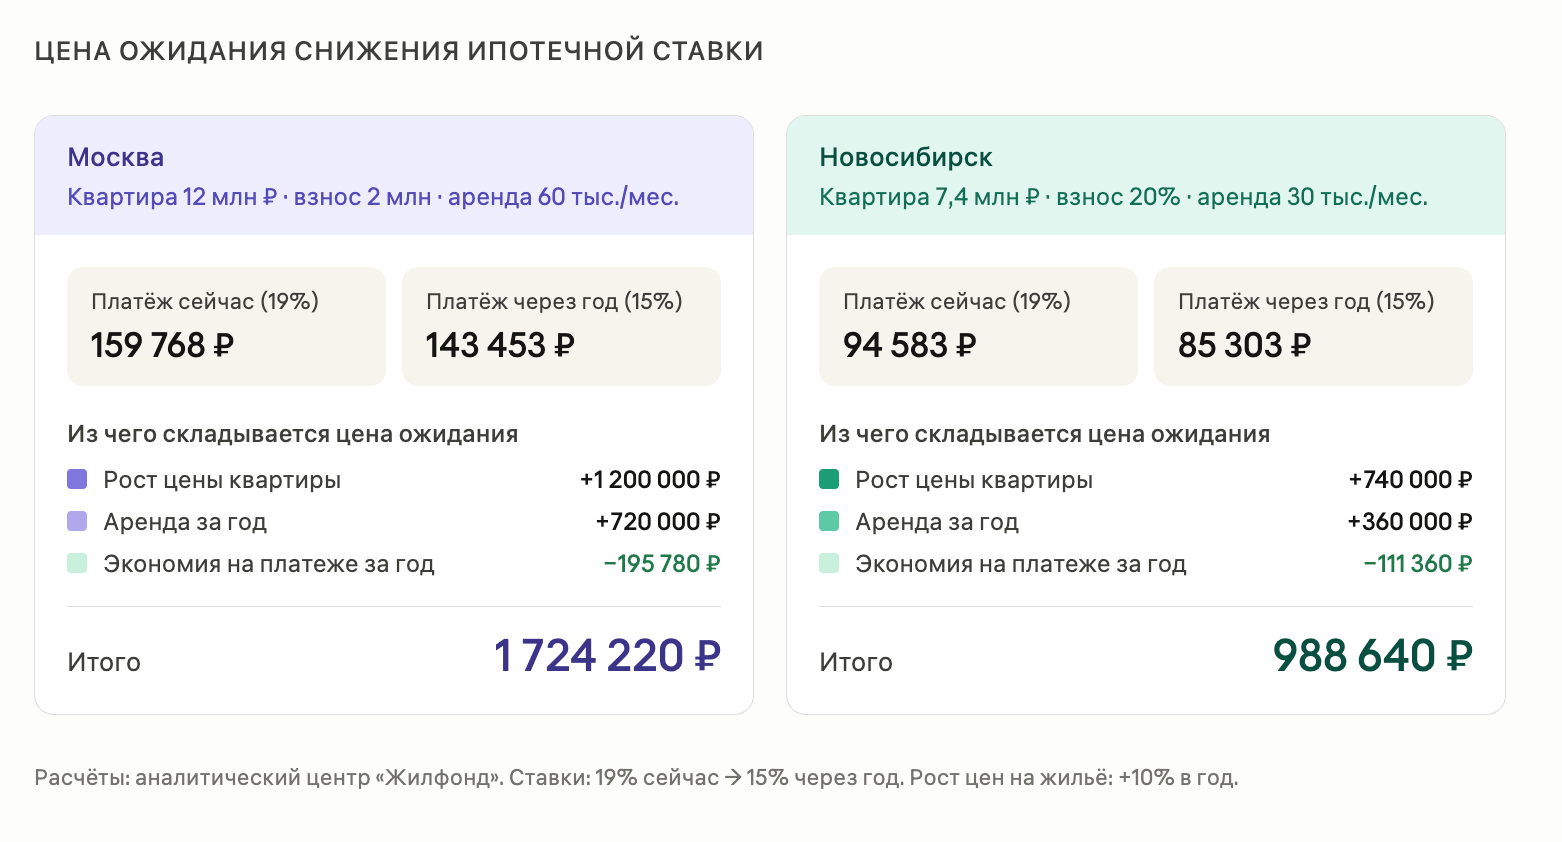
Базовый расчет был сделан на примере квартиры в Москве стоимостью 12 млн рублей, которую можно приобрести в ипотеку сроком на 25 лет с первоначальным взносом 2 млн. Текущая ставка — 19%, ожидаемая через год — 15%. Пока нет собственного жилья, потенциальный покупатель живет в арендной квартире за 60 тыс. рублей в месяц.
Если купить такую квартиру сейчас, ежемесячный платёж составит около 160 тыс. рублей. При снижении ставки до 15% ежемесячный платёж по аналогичному кредиту в теории мог бы быть примерно 130 тыс. рублей. Однако через год речь уже будет идти о другой стоимости жилья: при росте цен на прогнозируемые 10% квартира подорожает до 13,2 млн. Если первоначальный взнос останется прежним, сумма кредита увеличится с 10 млн до 11,2 млн рублей. В результате ежемесячный платёж составит уже около 144 тыс. Таким образом, на разнице в ставке за год ежемесячных платежей можно будет сохранить 196 тыс. рублей. При этом ещё 720 тыс. за год будет потрачено на аренду.
Есть более оптимистичный сценарий для стратегии ожидания, при котором покупатель продолжает жить в съёмной квартире, но откладывает разницу между потенциальным ипотечным платежом и арендой. В примере с квартирой за 12 млн и платежом в 160 тыс. это почти 100 тыс. рублей ежемесячно. В таком случае за год удастся дополнительно накопить 1,2 млн рублей, и первоначальный взнос вырастет до 3,2 млн. Сумма кредита на аналогичную квартиру составит в итоге 10 млн, а ежемесячный платёж по ставке 15% снизится до 127 тыс. против 160 тыс. при покупке квартиры сейчас.
В этом сценарии квартира за год всё равно подорожает на 1,2 млн рублей, а расходы на аренду составят те же 720 тыс. Дополнительные накопления частично компенсируют стоимость ожидания, но полностью нивелировать эффект роста цен они не позволят.
Для городов в регионах расчеты тоже получаются впечатляющими. Например, средняя стоимость квартиры на вторичном рынке Новосибирска составляет сейчас около 7,4 млн. При первоначальном взносе 20% и ипотеке на 25 лет по ставке 19% ежемесячный платёж составит около 95 тыс. Аренда аналогичного жилья обходится примерно в 30 тыс. в месяц. Если подождать год и купить по ставке 15%, платёж снизится примерно до 85 тыс. рублей. Однако квартира за это время подорожает на 740 тыс., а на аренду уйдёт ещё 360 тыс. Итого ожидание обойдется в 1,1 млн рублей.
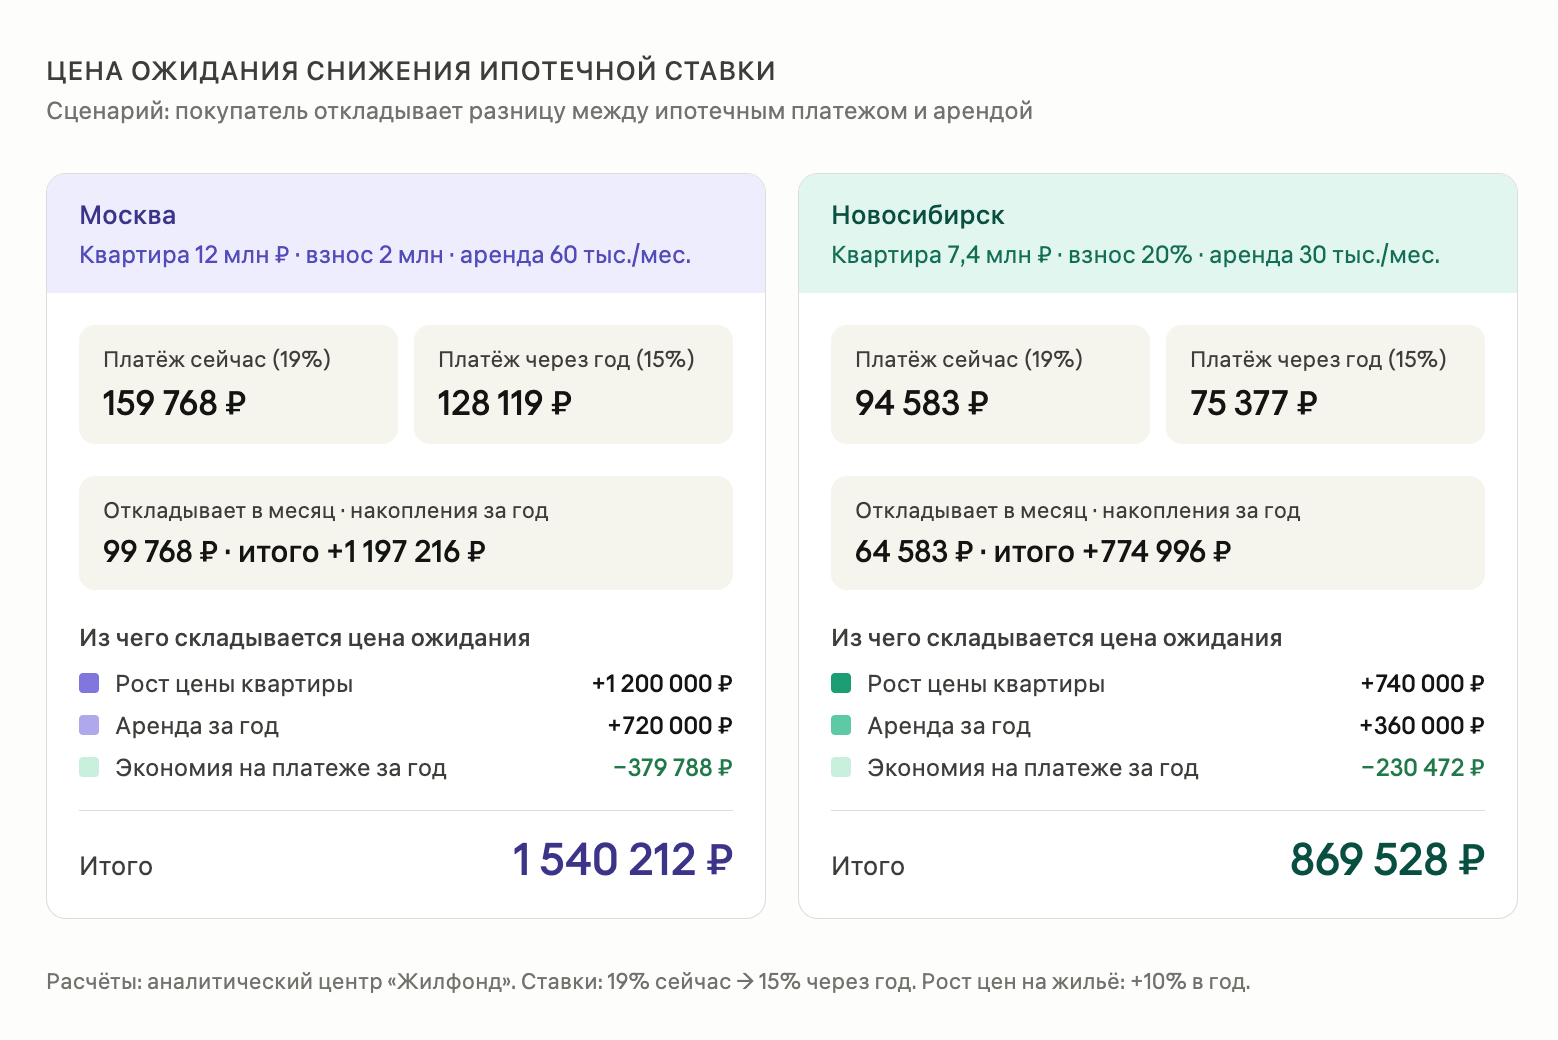
Разница между ипотечным платежом и арендой в этом случае составляет почти 65 тыс. в месяц. Покупатель, который активно откладывает эту сумму, за год может нарастить взнос до 2,25 млн. Тогда кредит сократится до 5,9 млн, а платёж по ставке 15% составит 75 тыс..
— Ожидание снижения ставки часто выглядит психологически более комфортным решением. Но на практике стоит просчитывать не только процент по ипотеке, но и рост стоимости самого жилья, а также расходы на аренду, и инфляцию. В каждом конкретном частном уравнении много разных факторов, от повышения цен на ремонт до условий рефинансирования, на которое можно будет претендовать через год. Однако в сухом остатке чаще всего ожидание — это не бесплатная пауза, а финансовое решение со своей ценой, – резюмирует Александр Чернокульский.
Справка о компании
ООО «Жилфонд» – головная компания-франчайзер бренда агентства недвижимости «ЖИЛФОНД», которая предлагает бизнесу готовую модель экосистемы недвижимости на собственной IT-платформе. Сегодня партнерская сеть работает в 45 городах России, в том числе в Москве и Московской области, Санкт-Петербурге. Всего по России у Жилфонда сегодня насчитывается 165 офисов, офисы и представительства компании действуют в Казахстане, Турции и Таиланде. Входит в топ-5 агентств недвижимости России по количеству выданных ипотечных кредитов по версии Домклик.


