

Генеральный директор ННДК Михаил Иванов: «Те объекты, которые в Москве продаются за 3 миллиона за метр, в Нижнем Новгороде — за 600 тысяч»
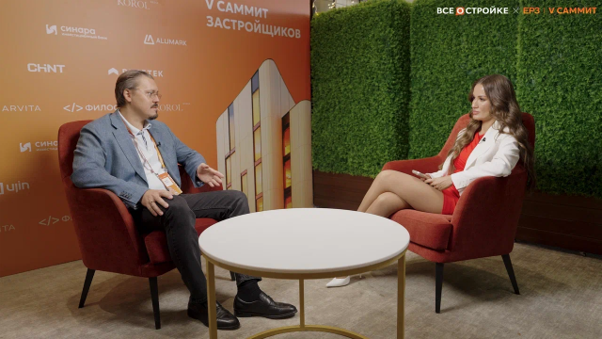
Рынок новостроек Нижнего Новгорода вышел на равновесный уровень: цены на жилье заметно выросли за последние годы, а регион стал одной из самых интересных площадок для иногородних компаний. Сегодня в Нижегородской области работают уже 22 застройщика из других субъектов. О том, как местный девелопер отвечает на рост конкуренции и почему видит в этом плюс для рынка, в эксклюзивном интервью учредителю и директору портала Всеостройке.рф Светлане Опрышко рассказал Михаил Иванов, генеральный директор ННДК. Разговор состоялся на V Саммите застройщиков экосистемы для девелоперов ЕРЗ, который проходил 10–13 сентября 2026 года.
По словам спикера, разрыв в стоимости метра между столицей и регионом остается существенным, хотя цены в Нижнем Новгороде уже далеко не низкие.
«То, что цены перестали расти, — скорее результат тех повышений, которые были раньше. Цены в Нижнем Новгороде далеко не маленькие: есть объекты, которые продаются и за 400, и за 500, и за 600 тысяч за квадратный метр. Те объекты, которые в Москве продаются за 3 миллиона за метр, у нас — за 600. Корреляция нормальная. Средняя «температура по больнице» — где-то 200–210 тысяч за новое жильё», — отметил Михаил Иванов.
Спикер добавил, что рынок достиг равновесных цен, а дальнейшая динамика будет соотноситься с уровнем инфляции. Свой совет покупателям он сформулировал без оговорок.
«Строить прогнозы сейчас — неблагодарное дело, мы очень зависимы от внешних обстоятельств. Единственная рекомендация, которую я даю всегда: если у вас есть реальная потребность в улучшении жилищных условий, покупайте сейчас, потому что дальше будет дороже», — сказал он.
Говоря о стратегии в условиях дорогих денег, спикер опирается на многолетний опыт компании, которая работает на рынке с 1992 года.
«Есть такая фраза: у оптимистов сбываются мечты, у пессимистов — кошмары. Поэтому надо быть оптимистом. Девелопер по умолчанию оптимист, потому что любой проект — это минимум три года реализации, а зачастую 10–15 лет. На таком длинном горизонте происходят абсолютно разные катаклизмы. Важно уметь подстраиваться и, самое главное, не быть тяжеловесным, чтобы быстро реагировать на изменения внешних обстоятельств», — пояснил Михаил Иванов.
Расширение географии компания пока сдерживает осознанно.
«За последние пять лет я рассмотрел около 200–250 различных проектов, но душа не легла ни к одному. Было три этапа детальных переговоров о покупке земельных участков: где-то нас перекупили ценой, где-то мы сами отказались из-за высокого риска. Получается, фильтр — примерно три площадки на 250 просмотренных. Думаю, в ближайшие несколько лет мы этот шаг сделаем», — рассказал он.
Отдельно спикер оценил механизм комплексного развития территорий, назвав его будущим строительной отрасли. ННДК уже реализует такой проект в Сарове.
«Дополнительные риски — у недобросовестных застройщиков: там шаг вправо, шаг влево очень тяжело сделать. Для добросовестных — это скорее спасение, потому что в договор КРТ можно заложить конкретные условия с прописанными обязательствами как органов местного самоуправления и регионального правительства, так и самого застройщика», — заключил Михаил Иванов.
По итогам интервью Михаил Иванов подчеркнул, что ближайшие годы компания связывает с трансформацией бизнеса и активным внедрением новых технологий.
Полное интервью с прямыми ссылками на YouTube, ВК, RUTUBE и Дзен смотрите по ссылке.
________________________
Справочно:
Всеостройке.рф (входит в «Евразийский Медиа Холдинг») — независимое сетевое издание. На протяжении уже нескольких лет освещает актуальную общероссийскую, региональную повестку, а также новости стран СНГ, публикует эксклюзивные интервью ключевых игроков строительной отрасли, готовит уникальную аналитику рынка строительства и недвижимости, а также рейтинги девелоперов и их проектов. Ежемесячно — более 6,8 млн. уникальных посетителей и свыше 18,4 млн. просмотров. Также порталу принадлежит один из самых популярных отраслевых телеграм-каналов — «Всё о стройке» — с аудиторией 100 тыс. подписчиков и ежемесячным охватом 12+ млн просмотров.
За годы работы сетевое издание Всеостройке.рф стало площадкой для взаимодействия участников строительного рынка и организатором ключевых отраслевых событий. В портфеле — более 25 офлайн-мероприятий и более 170 онлайн-мероприятий, в которых приняли участие в качестве спикеров 1000+ представителей застройщиков, банков и власти, а в качестве зрителей — 150.000+ девелоперов.
Алексей Овакимян: «Если EBITDA упадёт ниже, чем стоимость долга — это всё, конец»

Председатель совета директоров ПАО «АПРИ» Алексей Овакимян рассказал, как высокая стоимость капитала влияет на девелоперский бизнес и за счет чего компании могут снижать финансовые риски. В эксклюзивном интервью порталу Всеостройке.рф он также оценил перспективы рынка на 2027–2028 годы.
ПАО «АПРИ» — публичный мультирегиональный девелопер. По данным компании, ее портфель включает 19 жилых проектов в шести регионах России. К 2028 году географию присутствия планируется расширить до десяти регионов. На 30 июня 2026 года объем текущего строительства составлял 370,61 тыс. кв. м.
Говоря о финансовой устойчивости девелоперов в условиях дорогого капитала, Овакимян обозначил границу, после которой обслуживание долга становится для бизнеса особенно сложным.
«Если EBITDA упадет ниже, чем стоимость долга, это тогда всё, конец», — поделился Алексей Овакимян.
Одним из инструментов управления финансовой нагрузкой в АПРИ стала диверсификация источников капитала. Компания использует банковское финансирование, облигации, цифровые финансовые активы и привлекает партнеров непосредственно в капитал компаний-спецзастройщиков.
«В большинстве своих проектов привлекаем инвесторов в долю спецзастройщика. Сейчас это уже банковские институты, до этого были частные фонды. Таким образом удается соблюдать баланс», — рассказал Овакимян.
По его словам, менее диверсифицированные застройщики сильнее зависят от ситуации в конкретном регионе или сегменте. Если спрос снижается именно на таком рынке, то у компании остается меньше возможностей компенсировать просадку другими направлениями бизнеса.
При этом Овакимян ожидает, что текущий период охлаждения рынка не будет долгосрочным. По его оценке, первые изменения могут стать заметны уже в следующем году.
«2027 год — это уже начало восстановления», — отметил Алексей Овакимян. В интервью он также пояснил, что из-за длинного строительного цикла более заметное оживление рынка может прийтись на вторую половину 2027 года и перейти в 2028 год.
Полное интервью с председателем совета директоров ПАО «АПРИ» Алексеем Овакимяном читайте по ссылке.
Справочно:
Всеостройке.рф (входит в «Евразийский Медиа Холдинг») — независимое сетевое издание. На протяжении нескольких лет портал освещает актуальную федеральную и региональную повестку, новости стран СНГ. Также публикует эксклюзивные интервью с основными игроками строительной отрасли, готовит собственную аналитику рынка строительства и недвижимости, рейтинги девелоперов и их проектов.
Ежемесячная аудитория Всеостройке.рф превышает 6,8 млн уникальных посетителей, а количество просмотров — 18,4 млн. Порталу также принадлежит один из крупнейших отраслевых Telegram-каналов — «Всё о стройке» — с аудиторией 100 тыс. подписчиков и ежемесячным охватом более 12 млн просмотров.
За годы работы Всеостройке.рф стал площадкой для взаимодействия участников строительного рынка и организатором основных отраслевых событий. В портфеле издания — более 25 офлайн- и 170 онлайн-мероприятий. В них в качестве спикеров приняли участие свыше 1 000 представителей девелоперов, банков и органов власти, а общая аудитория мероприятий превысила 150 тыс. представителей отрасли.
Еженедельный обзор рынков «Альфа-Капитал»: акции
Российский рынок
Новая дивполитика МТС
МТС утвердила новую дивидендную политику на 2027–2028 годы, в рамках которой планирует возвращать акционерам до 20% годовой OIBDA: 70% суммы — через дивиденды, 30% — через обратный выкуп акций. Такой объем примерно соответствует дивидендным выплатам за 2025 год (69,9 млрд руб.). Выплаты предполагаются не реже трех раз в год, первая ожидается в январе 2027 года.
МТС де-факто сокращает денежную составляющую доходности миноритарных акционеров: около 30% возврата капитала переносится из дивидендов в buyback. Исходя из прогнозов OIBDA, новая политика предполагает суммарный годовой дивиденд в размере около 25 руб. на акцию в год (доходности на уровне 13%) против 35 руб. в последние три года.
Рост OIBDA не конвертируется в рост свободного денежного потока: капитальные затраты, процентные расходы и лизинг полностью поглощают денежную генерацию, а в 2027–2028 годах компании предстоит пик погашений облигаций. Новая политика дает ей существенно большую финансовую гибкость.
«Аэрофлот» заключил контракт еще на 90 самолетов МС-21
«Аэрофлот» и структуры Ростеха — ОАК, лизинговая компания «Авиакапитал-Сервис» и ОДК — подписали договор на поставку еще 90 самолетов МС-21-310 в 2029–2032 годы. Вместе с ранее заказанными 18 машинами группа должна получить уже 108 новых лайнеров. Итоговый график поставки сдвинут относительно ожидавшегося еще на одиндва года (ранее предполагалось, что поставка 108 самолетов произойдет в период со второй половины 2026 года по 2030 год).
MC-21, который является среднемагистральным узкофюзеляжным самолетом вместимостью 163–211 пассажиров, сопоставим с наиболее популярными иностранными моделями семейства Boeing-737 и Airbus-320. Это позволит «Аэрофлоту» возобновить рост объемов перевозок. Сейчас перевозки почти не увеличиваются из-за отсутствия доступа к иностранным судам. МС-21 еще проходит сертификационные испытания и должен завершить программу только в 2027 году.
Глава Минпромторга Антон Алиханов сообщил, что по мере масштабирования производства стоимость одного МС-21 будет снижаться до уровня ниже 7,5 млрд руб. Таким образом, 90 самолетов могут стоить 675 млрд руб. В стоимость сделки также вошли тренажеры, обучение летного состава и послепродажное обслуживание в течение 22 лет, причем обслуживанием парка займется сам производитель.
Глобальные рынки
Рынок США: разнонаправленная динамика индексов на фоне первого с 2023 года повышения ставки ФРС
Американский рынок завершил неделю разнонаправленно на фоне первого с 2023 года повышения ставки ФРС и выхода доходности 10-летних UST к 5%. S&P 500 почти не изменился (-0,08%), Nasdaq Composite вырос на 0,72%, тогда как Dow Jones потерял 1,69%, а Russell 2000 снизился на 1,68%. Расхождение индексов отражает предпочтение инвесторов в пользу крупных технологических компаний с устойчивой прибылью в ущерб чувствительным к ставке цикличным бумагам и малой капитализации. После недавнего снижения S&P 500 торгуется на уровне 19 годовых прибылей — минимального мультипликатора с апреля 2025 года.
Секторальная картина была преимущественно отрицательной: в плюсе закрылись только здравоохранение (+1,90%), телекоммуникации (+1,83%) и информационные технологии (+0,53%). Хуже рынка выглядели коммунальный сектор (-2,72%), финансы (-2,31%), недвижимость (-1,97%), материалы (-1,89%) и промышленность (-1,66%), что указывает на давление роста ставок на капиталоемкие и дивидендные отрасли.
Накануне решения ФРС вышли сильные данные по розничным продажам, укрепившие аргументы в пользу ужесточения. Продажи в августе выросли на 1,2% м/м при консенсусе 0,7–0,8% после снижения на 0,5% в июле, годовой рост составил 6,0%. Частично результат объясняется подорожанием бензина — продажи на АЗС выросли на 3,1%. Однако без учета АЗС показатель прибавил 1,1%, а контрольная группа, используемая для расчета ВВП, выросла на 1,4% м/м при ожиданиях около 0,5%, показав максимальный прирост с сентября 2024 года.
Технологический сектор пережил резкую распродажу в начале недели. Глава Anthropic Дарио Амодеи опубликовал эссе с призывом замедлить разработку передовых моделей ИИ из соображений безопасности, позицию поддержали руководители OpenAI и xAI. Рынок воспринял это как угрозу капиталовложениям в ИИ-инфраструктуру: в понедельник индекс PHLX Semiconductor упал на 5,9%, Nvidia (NVDA) и Broadcom (AVGO) потеряли около 3%.
Во второй половине недели полупроводники восстановились на покупках после просадки и позитивных новостях о сделках. Generac (GNRC) подорожала примерно на 40% за неделю после соглашения с Amazon (AMZN) о поставках энергетического оборудования для датацентров объемом 2,4 млрд долл. в 2027–2028 годах с выдачей Amazon варрантов на покупку акций компании на сумму до 340 млн долл.
На предстоящей неделе в фокусе предварительные индексы деловой активности PMI от S&P Global за сентябрь. Среди корпоративных отчетностей наибольший интерес представляют Costco (COST), AutoZone (AZO), Darden Restaurants (DRI), General Mills (GIS) и KB Home (KBH), которые дадут представление о состоянии потребительского спроса и рынка жилья при ставках по ипотеке выше 7%. Отдельным фактором станет встреча лидеров США и Китая в Вашингтоне. При доходности 10-летних трежерис вблизи 5% и заложенном рынком втором повышении ставки до конца года любые сильные макроданные будут усиливать давление на чувствительные к ставке сегменты рынка.


