

Жилфонд: вторичный рынок жилья в России набирает обороты
По данным аналитического центра Жилфонда, вторичный рынок продолжает восстановление, в мае количество сделок выросло на 45%. Как может развиваться тренд летом, рассуждает директор компании Александр Чернокульский.
Вторичный рынок недвижимости России в 2026 году живёт в условиях постепенного оживления. По данным аналитиков «Жилфонда», в мае 2026 года количество сделок на вторичном рынке жилья по всем филиалам компании выросло на 45% по сравнению с маем 2025 года. При сравнении итогов первых пяти месяцев 2026 года с аналогичным периодом прошлого года рост составил 26%. Таким образом, май стал одним из наиболее активных месяцев в этом году.
— На результат мая повлияли и дополнительные факторы, — комментирует ситуацию Александр Чернокульский, директор компании Жилфонд. – Например, в этом году на майские показатели повлияло и количество рабочих дней — выходных было чуть меньше обычного, при этом практически обычная рабочая неделя между ними не позволила многим уйти на “дачные каникулы”, взяв всего пару дополнительных отгулов. Но основными драйверами роста всё же стали снижение ключевой ставки и переток спроса с рынка новостроек.
К маю 2026 года ставка рефинансирования ЦБ РФ составила 14,5%, вслед за ней ставки по ипотеке на вторичном рынке впервые за долгое время опустились ниже 20%. Как отмечает Александр Чернокульский, этот уровень не поменял условия кардинально, но открыл дополнительные возможности для некоторых покупателей.
— Переток спроса с рынка новостроек, повышение активности в сегменте готового жилья происходит постепенно. При этом интересно, что предложение пока не успевает за спросом: многие собственники предпочитают продолжать сдавать жильё в аренду, а не продавать. По данным аналитиков «Циан», в 40 крупнейших городах предложение квартир на вторичном рынке за первый квартал сократилось на 12% по отношению к прошлому году. Дефицит ликвидного предложения поддерживает рост цен. И этот тренд может продолжиться летом, несмотря на то, что новое снижение ставки Центробанка составило всего 25 п.п. и на ставки по рыночной ипотеке это пока вряд ли заметно повлияет. Однако, благодаря общему тренду на оживление рынка, традиционно спокойный отпускной сезон в этом году может оказаться более активным для рынка готового жилья.
Справка о компании
ООО «Жилфонд» – головная компания-франчайзер бренда агентства недвижимости «ЖИЛФОНД», которая предлагает бизнесу готовую модель экосистемы недвижимости на собственной IT-платформе. Сегодня партнерская сеть работает в 45 городах России, в том числе в Москве и Московской области, Санкт-Петербурге. Всего по России у Жилфонда сегодня насчитывается 165 офисов, офисы и представительства компании действуют в Казахстане, Турции и Таиланде. Входит в топ-5 агентств недвижимости России по количеству выданных ипотечных кредитов по версии Домклик.
Жилфонд: Ожидание снижения ипотечных ставок может стоить миллионы рублей в год
Покупатели недвижимости сегодня откладывают сделки в ожидании более выгодных условий по ипотеке. Аналитики компании «Жилфонд» просчитали стоимость выжидательной тактики на рынке готовой недвижимости.
Ближайшее заседание Банка России по ключевой ставке состоится 19 июня. На предыдущем, 24 апреля, регулятор снизил её до 14,5% годовых. За последний год это уже пятое подряд решение о снижении — каждый раз на 0,5–2 п.п.: с пиковых 21% в начале цикла смягчения до нынешних 14,5%. Базовый прогноз регулятора предполагает дальнейшее снижение — до 8–10% в 2027 году. Также поэтапно снижаются и ставки по ипотеке. В начале июня 2026 года средние ставки составляют 18,5–19%. Если динамика снижения сохранится, в течение года рынок может прийти к 15–16%.
Однако вслед за снижением ставок постепенно растут цены на вторичном рынке. Как отмечает директор компании «Жилфонд» Александр Чернокульский, в последние пару лет рынок в результате низкого спроса находился в стагнации, рост цен на вторичное жилье по некоторым регионам не достигал даже уровня официальной инфляции, поэтому в перспективе на вторичном рынке возможен только рост:
— В ближайший год цены на вторичном рынке вырастут не менее чем на 10%, согласно самым нейтральным прогнозам. Хотя при сохранении динамики снижения ключевой ставки рост может быть более существенным, снижение ставок способно разогнать спрос быстрее, чем увеличится объём предложения. На этом фоне вопрос “стоит ли ждать, или покупать сейчас”, звучит постоянно.
Аналитики «Жилфонда» посчитали, сколько может стоить ожидание, и компенсируется ли оно в результате более низких ставок в будущем.
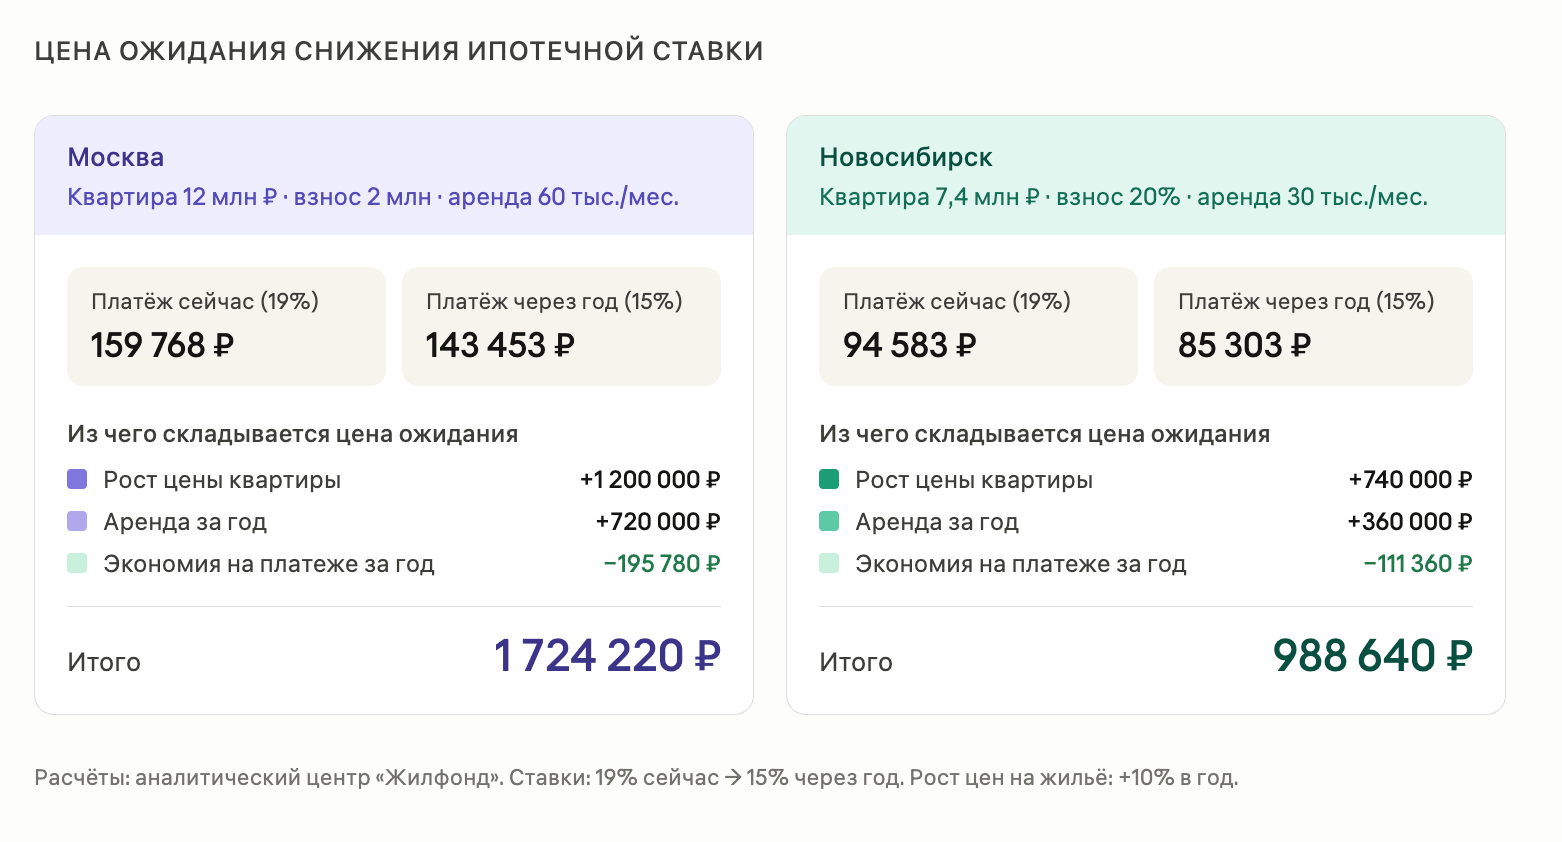
Базовый расчет был сделан на примере квартиры в Москве стоимостью 12 млн рублей, которую можно приобрести в ипотеку сроком на 25 лет с первоначальным взносом 2 млн. Текущая ставка — 19%, ожидаемая через год — 15%. Пока нет собственного жилья, потенциальный покупатель живет в арендной квартире за 60 тыс. рублей в месяц.
Если купить такую квартиру сейчас, ежемесячный платёж составит около 160 тыс. рублей. При снижении ставки до 15% ежемесячный платёж по аналогичному кредиту в теории мог бы быть примерно 130 тыс. рублей. Однако через год речь уже будет идти о другой стоимости жилья: при росте цен на прогнозируемые 10% квартира подорожает до 13,2 млн. Если первоначальный взнос останется прежним, сумма кредита увеличится с 10 млн до 11,2 млн рублей. В результате ежемесячный платёж составит уже около 144 тыс. Таким образом, на разнице в ставке за год ежемесячных платежей можно будет сохранить 196 тыс. рублей. При этом ещё 720 тыс. за год будет потрачено на аренду.
Есть более оптимистичный сценарий для стратегии ожидания, при котором покупатель продолжает жить в съёмной квартире, но откладывает разницу между потенциальным ипотечным платежом и арендой. В примере с квартирой за 12 млн и платежом в 160 тыс. это почти 100 тыс. рублей ежемесячно. В таком случае за год удастся дополнительно накопить 1,2 млн рублей, и первоначальный взнос вырастет до 3,2 млн. Сумма кредита на аналогичную квартиру составит в итоге 10 млн, а ежемесячный платёж по ставке 15% снизится до 127 тыс. против 160 тыс. при покупке квартиры сейчас.
В этом сценарии квартира за год всё равно подорожает на 1,2 млн рублей, а расходы на аренду составят те же 720 тыс. Дополнительные накопления частично компенсируют стоимость ожидания, но полностью нивелировать эффект роста цен они не позволят.
Для городов в регионах расчеты тоже получаются впечатляющими. Например, средняя стоимость квартиры на вторичном рынке Новосибирска составляет сейчас около 7,4 млн. При первоначальном взносе 20% и ипотеке на 25 лет по ставке 19% ежемесячный платёж составит около 95 тыс. Аренда аналогичного жилья обходится примерно в 30 тыс. в месяц. Если подождать год и купить по ставке 15%, платёж снизится примерно до 85 тыс. рублей. Однако квартира за это время подорожает на 740 тыс., а на аренду уйдёт ещё 360 тыс. Итого ожидание обойдется в 1,1 млн рублей.
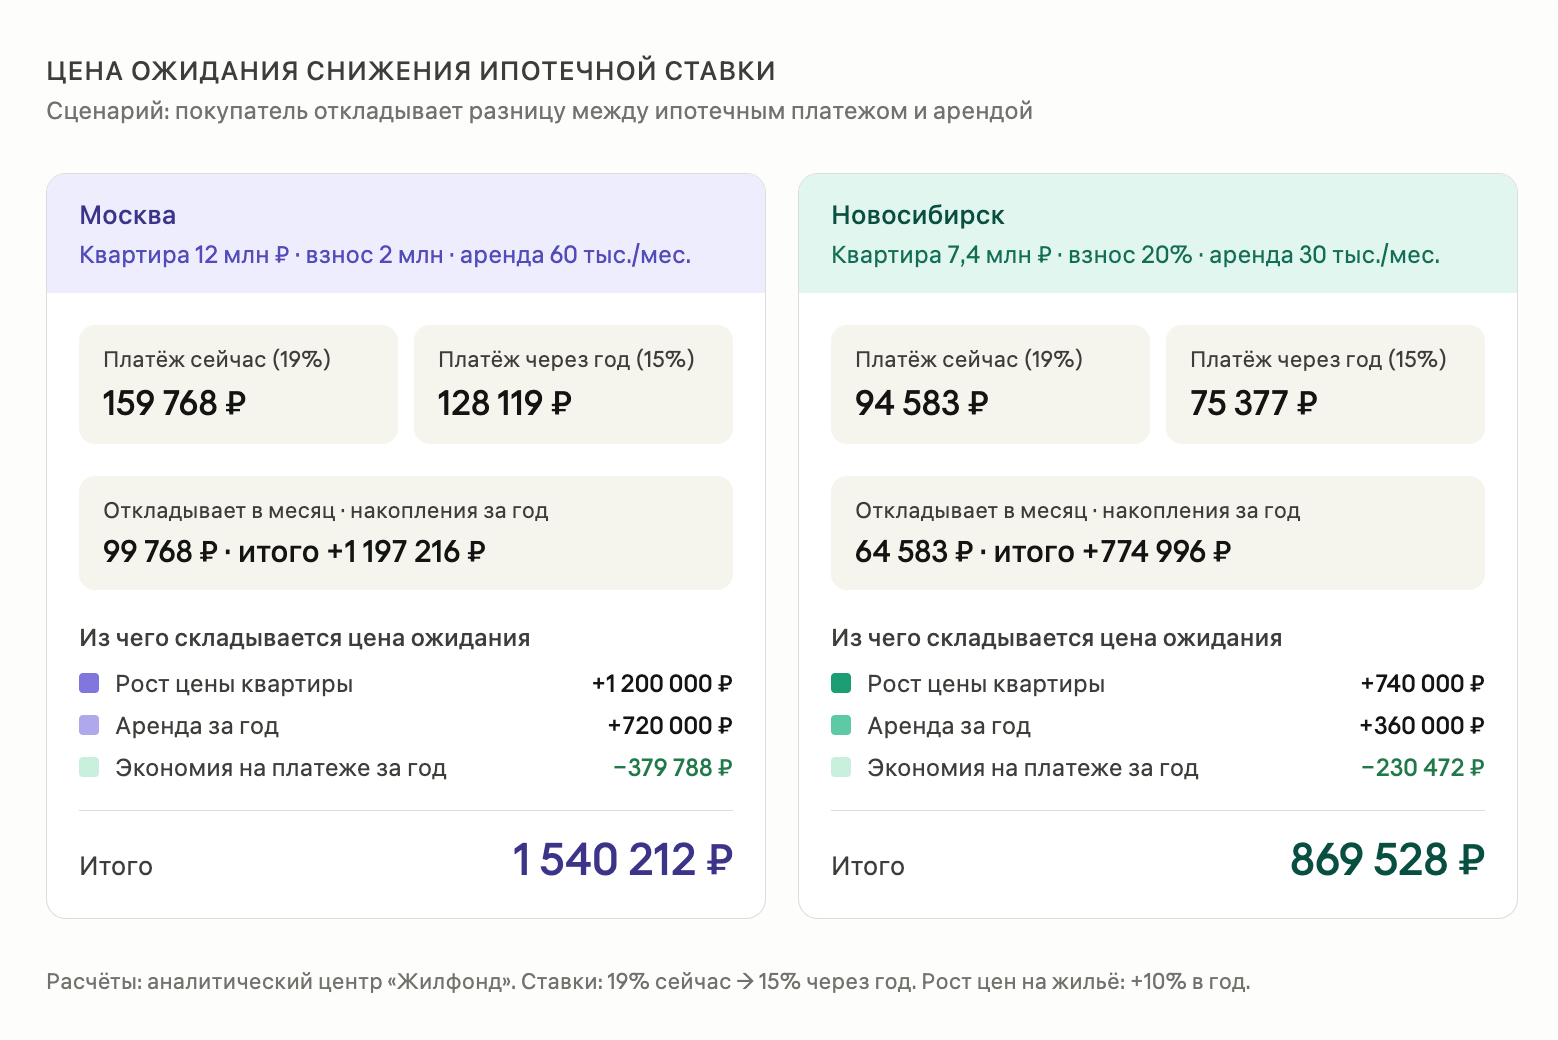
Разница между ипотечным платежом и арендой в этом случае составляет почти 65 тыс. в месяц. Покупатель, который активно откладывает эту сумму, за год может нарастить взнос до 2,25 млн. Тогда кредит сократится до 5,9 млн, а платёж по ставке 15% составит 75 тыс..
— Ожидание снижения ставки часто выглядит психологически более комфортным решением. Но на практике стоит просчитывать не только процент по ипотеке, но и рост стоимости самого жилья, а также расходы на аренду, и инфляцию. В каждом конкретном частном уравнении много разных факторов, от повышения цен на ремонт до условий рефинансирования, на которое можно будет претендовать через год. Однако в сухом остатке чаще всего ожидание — это не бесплатная пауза, а финансовое решение со своей ценой, – резюмирует Александр Чернокульский.
Справка о компании
ООО «Жилфонд» – головная компания-франчайзер бренда агентства недвижимости «ЖИЛФОНД», которая предлагает бизнесу готовую модель экосистемы недвижимости на собственной IT-платформе. Сегодня партнерская сеть работает в 45 городах России, в том числе в Москве и Московской области, Санкт-Петербурге. Всего по России у Жилфонда сегодня насчитывается 165 офисов, офисы и представительства компании действуют в Казахстане, Турции и Таиланде. Входит в топ-5 агентств недвижимости России по количеству выданных ипотечных кредитов по версии Домклик.
«Метриум»: Спрос на ипотеку стабилизировался на уровне 2019 года
Рынок жилья Москвы продолжает адаптироваться к новым экономическим условиям, свидетельствуют данные Росреестра, изученные аналитиками «Метриум». В мае количество ипотечных сделок составило 7,8 тыс. – это сопоставимо с активностью заёмщиков в 2019 году. При этом сегмент готового жилья показал рост на 18% год к году, а новостройки остаются в минусе (-28%).
В мае 2026 года, согласно данным Росреестра Москвы, количество сделок на рынке строящегося жилья составило 3,6 тыс. договоров долевого участия (ДДУ), что на 28% меньше, чем в мае 2025 года, когда было зафиксировано 5 тыс. ДДУ. Относительно апреля 2026 года, когда показатель составил 4,1 тыс. ДДУ, спрос снизился на 12%. Майское падение год к году оказалось менее глубоким, чем в предыдущие месяцы (в феврале – марте снижение превышало 40%), однако рынок новостроек остаётся в устойчивой отрицательной зоне уже пятый месяц подряд.
«Несмотря на общее снижение спроса в начале этого года, нужно понимать, что в каждом отдельном сегменте ситуация разная, – рассказывает Игорь Сибренков, коммерческий директор ГК «Основа» (девелопер комплекса «Наметкин Тауэр»). – При этом наиболее устойчивым показал себя бизнес-класс, где покупатели в меньшей степени зависят, например, от ипотечных ставок. Но даже в бизнес-классе ситуация крайне неравномерна, и стабильно высоким спросом пользуются проекты с повышенными качественными характеристиками, грамотными маркетинговыми решениями и ценовой политикой. В частности, в нашем комплексе «Наметкин Тауэр» спрос в мае 2026 года оказался в 2,2 раза выше, чем в мае 2025».
На ипотечном рынке в мае 2026 года было зарегистрировано 7,8 тыс. кредитных сделок, что на 15% меньше, чем в мае 2025 года (9,2 тыс. соглашений), и на 20% меньше, чем в апреле 2026 года (9,7 тыс.). Майское снижение стало третьим за последние четыре месяца. Абсолютные показатели ипотечного рынка остаются существенно ниже уровней прошлого года.
«Уровень активности ипотечных заёмщиков в Москве сейчас вернулся к показателям первой половины 2019 года – тогда в среднем регистрировалось около 7 тыс. кредитных сделок в месяц, – комментирует Лариса Швецова, генеральный директор компании ООО «Ривер Парк» (девелопер городского квартала «Ривер Парк Коломенское»). – Это говорит о том, что рынок полностью нивелировал ажиотажный всплеск 2020-2024 годов, когда ипотека была доступна на выгодных условиях. Сейчас заёмщики стали более избирательными: значительная доля сделок проходит именно с готовым жильём, включая так называемую «новую вторичку» – квартиры в недавно сданных, ликвидных комплексах. Покупатели предпочитают объекты, которые можно осмотреть, оценить качество и инфраструктуру, а главное – заехать сразу после оформления, не дожидаясь годами строительства».
В мае 2026 года на рынке готового жилья (введенные в эксплуатацию новостройки и вторичное жилье) было зарегистрировано 10,4 тыс. договоров купли-продажи, что на 18% больше, чем в мае 2025 года (8,8 тыс. сделок), и на 23% меньше, чем в апреле 2026 года (13,5 тыс.). Годовой рост сохраняется на уровне апреля. Месячное снижение связано с сезонной коррекцией после апрельского всплеска, однако в целом сегмент готового жилья остаётся единственным, где годовая динамика положительная второй месяц подряд.
«Майская статистика Росреестра подтверждает, что рынок жилья Москвы продолжает находиться в зоне сжатия, но интенсивность падения постепенно сокращается, – комментирует Юлия Иванова, директор департамента аналитики и консалтинга компании «Метриум». –Главные надежды рынка связаны с продолжающимся снижением ключевой ставки. Мы ожидаем, что к концу 2026 года регулятор установит её на уровне около 13% годовых. При таком сценарии рыночные ипотечные ставки могут опуститься до 15-16%, что многие покупатели уже воспримут как приемлемый уровень. Это станет триггером для постепенного восстановления спроса, особенно в массовом сегменте, который сегодня наиболее чувствителен к стоимости кредитов. Пока же рынок балансирует в ожидании более доступных денег, и динамика второго полугодия будет определяться именно скоростью смягчения денежно-кредитной политики».


