

Спрос на жилье у крупных парков вырос в три раза
Аналитический центр STONE проанализировал спрос на новостройки бизнес- и премиум-класса за январь-август 2026 года рядом с крупнейшими парками Москвы площадью от 100 га и выделил три наиболее востребованные локации — «Покровское-Стрешнево», «Сокольники» и Тушинский парк. В период с 2022 по 2025 год совокупный спрос на жилье в 20 минутах пешком от этих парков вырос более чем в три раза — с 981 ДДУ до 3 180 ДДУ. В 2026 году покупательская активность продолжает расти в двух рассматриваемых районах: Покровском-Стрешнево и Сокольниках.
Число сделок существенно увеличилось у парков «Покровское-Стрешнево» и «Сокольники» — с 44 в 2022 году до 775 ДДУ по итогам января-августа 2026 года и с 243 до 659 ДДУ за аналогичный период соответственно. По итогам восьми месяцев 2026 года объем продаж в этих локациях достиг 92% и 83% от результата всего 2025 года соответственно. Такая динамика связана как с постепенным расширением нового предложения в локациях и реализацией накопленного спроса, так и в целом востребованностью проектов благодаря соседству с крупнейшими парками Москвы. В районе Тушинского парка в рассматриваемый период была зафиксирована более умеренная динамика спроса: по итогам января-августа 2026 года здесь было заключено 568 ДДУ против 694 ДДУ за весь 2022 год. Сдерживающим фактором в локации становится ограниченное количество новых стартов на фоне общего замедления девелоперской активности в сегменте бизнес. Вместе с тем текущий результат января-августа позволяет говорить о превышении показателя 2022 года по итогам 2026 года.
В настоящее время в 20-минутной пешей доступности от трех крупных парков — Тушинского, «Покровское-Стрешнево», «Сокольники» — ограничен выбор жилых проектов бизнес- и премиум-класса. Наименьшее количество новостроек представлено в районе Тушинского парка и «Покровское-Стрешнево»: здесь в продаже находится всего по три проекта с совокупной площадью предложения в 72,5 тыс. кв. м и 34,0 тыс. кв. м соответственно. Рядом с «Сокольниками» реализуется семь строящихся новостроек, где к покупке доступно 75,6 тыс. кв. м, однако с учетом реализуемых проектов потенциал для дальнейшего расширения предложения в локации ограничен.
Средневзвешенная цена кв. м в жилых проектах бизнес- и премиум-класса в трех рассматриваемых локациях с 2022 года выросла на 47%. На сентябрь 2026 года в районе парка «Покровское-Стрешнево» показатель увеличился на 23%, до 539 тыс. рублей за кв. м. Наиболее существенная динамика зафиксирована у Тушинского парка и «Сокольников»: с конца 2022 года средневзвешенная цена кв. м увеличилась на 45% и 40% соответственно — до 475 и 596 тыс. рублей по состоянию на сентябрь 2026 года.
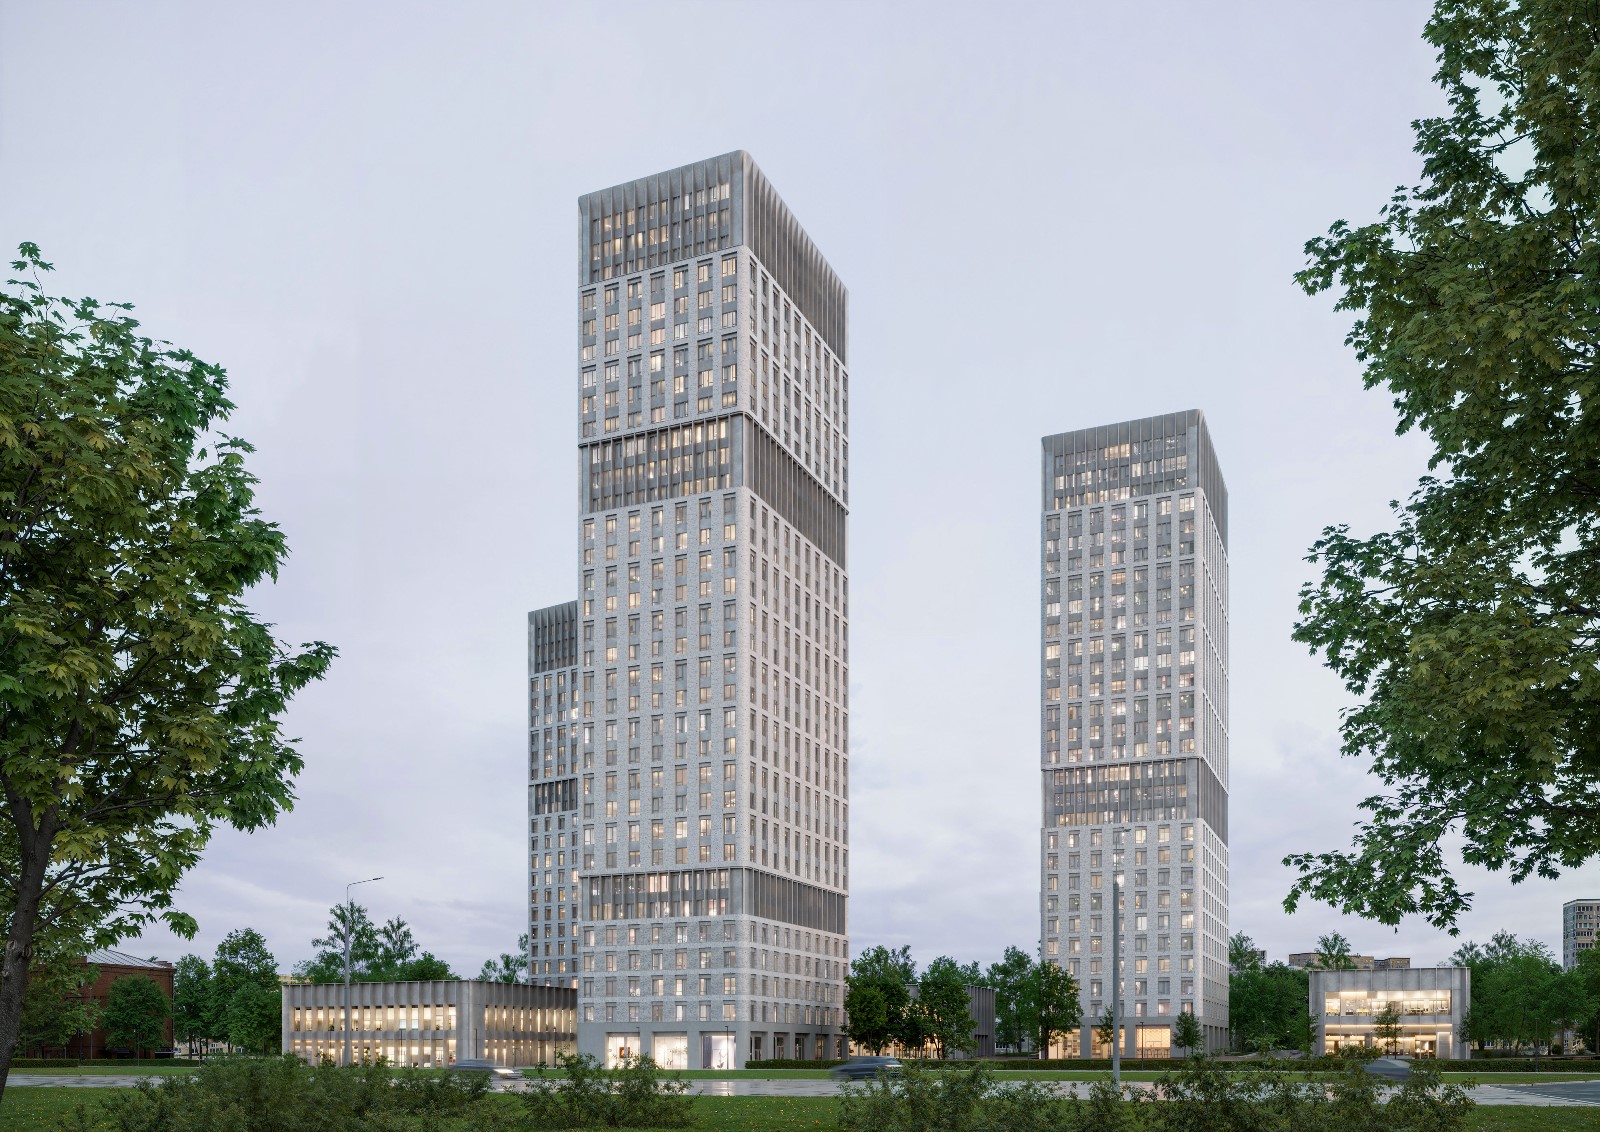
Более высокая стоимость жилья у «Сокольников» объясняется структурой предложения: здесь преобладает точечная застройка, тогда как в других рассматриваемых локациях представлены преимущественно масштабные квартальные проекты. Дополнительным фактором служит близость к центру Москвы — сочетание крупного парка и ЦАО в локации формирует редкое для столицы предложение. Среди семи рассматриваемых проектов в 20 минутах пешком от парка три находятся непосредственно на границе с центральным округом. «Одним из таких жилых комплексов является СТОУН Сокольники на высокой стадии готовности, уровень реализованности которого уже достиг 62%, — комментирует руководитель аналитического центра STONE Марина Грицкова. — При этом стоимость квартир в жилом комплексе на данный момент остается ниже среднерыночного уровня по локации, что создает потенциал для дальнейшего роста цен по мере увеличения строительной готовности».
Высокий спрос на новостройки рядом с крупнейшими парками Москвы подтверждает востребованность локаций, сочетающих масштабные зеленые зоны, сложившуюся городскую среду и качественные жилые проекты. При этом число площадок для нового строительства здесь остается ограниченным. В 2026 году в пешей доступности от парков площадью от 100 га стартовали продажи только в двух новых проектах из 14 открытых стартов на рынке жилой недвижимости бизнес- и премиум-класса.
Минфин проверил спрос на ОФЗ с фиксированным купоном
После возвращения на первичный рынок с флоатерами Минфин на этой неделе возобновил размещения ОФЗ с фиксированным купоном. Он разместил два выпуска почти на 87 млрд руб. по номиналу при совокупном спросе около 164 млрд руб.
Пятилетний выпуск ОФЗ-ПД 26218 был размещен на 51,5 млрд руб. при спросе вблизи 92 млрд. Доходность по цене отсечения (77,9% номинала) составила 15,45% годовых. Более длинный выпуск ОФЗ-ПД 26230 с погашением в 2039 году удалось разместить только на 35,2 млрд руб. при спросе около 72 млрд руб.; доходность по цене отсечения (57,81% номинала) достигла 15,98%.
Объем спроса на уровне 164 млрд выглядит вполне нормальным и показывает, что покупатели на рынке есть. Это важный позитивный сигнал после паузы в размещениях. Однако фактический объем привлечения остается сравнительно скромным: еще в конце весны Минфину удавалось занимать по 100 млрд руб. и более за один аукционный день.
«Похоже, ключевая проблема сейчас не в отсутствии спроса как такового, а в цене. Инвесторы готовы покупать ОФЗ-«фиксы», но не всегда на тех уровнях, на которых Минфин готов занимать. Для наращивания объемов заимствований ему, вероятно, придется идти навстречу инвесторам по доходности либо снова предлагать флоатеры», — отметил Алексей Корнев, портфельный управляющий УК «Альфа-Капитал».
Инфляционные последствия бюджетного дефицита
По итогам января-июля дефицит бюджета составил 6,4 трлн рублей, или 2,8% ВВП. В этот период расходы увеличились на 14,5% год к году, тогда как доходы выросли только на 8,8%. Частично это связано с тем, что государство заранее профинансировало значительный объем расходов.
Сам по себе большой дефицит может ускорять инфляцию, потому что государство направляет в экономику больше денег, чем изымает через налоги и другие доходы. Тем не менее для корректной оценки инфляционных последствий необходимо учитывать структуру расходов и доходов, а также источники финансирования дефицита.
Основной проинфляционный фактор — рост оборонных расходов, потянувший за собой общее увеличение расходов бюджета. Повышение спроса и рост заработных плат в узком круге специальностей повышает зарплатные ожидания в экономике, подстегивает совокупный спрос.
С другой стороны, ненефтегазовые доходы (преимущественно налоговые) тоже выросли, а это является дезинфляционным фактором: бюджет изымает больше средств у населения и компаний, что снижает внутренний спрос.
Снижение нефтегазовых доходов также может сдерживать инфляцию, но рост цен на нефть во втором квартале создает обратный риск. Более дорогая нефть увеличивает доходы экспортеров и бюджета, а также может влиять на курс рубля и внутренние цены. Благодаря росту цен на российскую нефть Urals в июне федеральный бюджет был исполнен с профицитом в 0,28 трлн рублей.
Финансирование дефицита через размещение ОФЗ также может сдерживать инфляцию, особенно если государственные облигации покупают граждане, фонды и компании, а не банки. В таком случае меньше средств идет на инвестиции и потребление, что снижает совокупный спрос.
Таким образом, инфляционный эффект бюджетного дефицита остается умеренным, несмотря на заметное превышение прогноза. Давление со стороны быстро растущих государственных расходов частично компенсируется увеличением налоговых поступлений и привлечением средств через ОФЗ.
— Алина Попцова, аналитик фондового рынка УК «Альфа-Капитал»


